وقتی تعداد فاکتورها، چکها، پرداختها و تعهدات مالی افزایش پیدا میکند، کنترل تمام جزئیات با نظارت مستقیم مدیر دشوار میشود. در چنین شرایطی، حسابرسی داخلی برای شرکت کوچک به شناسایی خطاهای مالی، ضعفهای کنترلی و ریسکهایی کمک میکند که ممکن است در فعالیت روزمره از دید مدیران پنهان بمانند.
حسابرسی داخلی فقط بررسی اسناد و پیدا کردن اشتباهات نیست؛ بلکه روشی برای ارزیابی فرایندهای مالی، بهبود کنترلها و کمک به تصمیمگیری دقیقتر مدیران است. در این راهنما با مفهوم حسابرسی داخلی، وظایف حسابرس، سیستم کنترل داخلی، هزینه اجرا و روش راهاندازی این فرایند در شرکتهای کوچک آشنا میشوید. برای بررسی نیازهای مجموعه خود نیز میتوانید از خدمات موسسه حسابداری و حسابرسی استفاده کنید.
حسابرسی داخلی چیست؟
حسابرسی داخلی فعالیتی مستقل و اطمینانبخش است که با هدف ارزیابی و بهبود فرایندهای سازمان، شناسایی ریسکها و بررسی اثربخشی کنترلهای داخلی انجام میشود. در این فرایند، حسابرس فقط اعداد و اسناد مالی را بررسی نمیکند؛ بلکه نحوه انجام فعالیتها، شیوه تأیید پرداختها، نگهداری داراییها و رعایت دستورالعملهای شرکت را نیز مورد ارزیابی قرار میدهد. هدف اصلی این است که ضعفهای احتمالی بهموقع شناسایی شوند و مدیران بتوانند برای اصلاح آنها تصمیمهای دقیقتری بگیرند.
برای مثال، در یک شرکت کوچک ممکن است مسئول خرید، فاکتورهای تأمینکنندگان را ثبت کند و همزمان اختیار تأیید پرداخت آنها را نیز داشته باشد. این تمرکز وظایف میتواند احتمال بروز اشتباه یا سوءاستفاده را افزایش دهد. حسابرس داخلی با بررسی این فرایند، نقاط ضعف را مشخص میکند و راهکارهایی مانند تفکیک مسئولیتها، بازبینی مستقل پرداختها یا تعیین سقف مجاز تراکنشها را پیشنهاد میدهد.
یکی دیگر از وظایف حسابرسی داخلی، بررسی میزان انطباق عملکرد شرکت با سیاستهای داخلی و الزامات مرتبط است. برای نمونه، مغایرتگیری بانکی، کنترل موجودی انبار، بررسی مطالبات مشتریان و ارزیابی دسترسی کارکنان به اطلاعات مالی میتوانند بخشی از برنامه حسابرسی باشند. به این ترتیب، حسابرسی داخلی علاوه بر شناسایی خطاها، به بهبود نظم مالی، کاهش ریسک و استفاده مؤثرتر از منابع شرکت کمک میکند.
اگر هنوز با مفهوم کلی حسابرسی آشنا نیستید، مطالعه مطلب حسابرسی چیست میتواند دید روشنتری درباره هدف و انواع حسابرسی به شما بدهد.
تفاوت حسابرسی داخلی با حسابرسی مستقل
حسابرسی داخلی و حسابرسی مستقل از نظر هدف، دامنه کار و مخاطب گزارش تفاوت دارند. حسابرسی داخلی بیشتر برای کمک به مدیریت، ارزیابی ریسکها و بهبود عملیات انجام میشود؛ درحالیکه حسابرسی مستقل با رعایت استانداردهای مربوط، صورتهای مالی را بررسی میکند و درباره آنها اظهارنظر حرفهای ارائه میدهد.
حسابرسی داخلی میتواند در طول سال و بر اساس برنامه ریسکمحور انجام شود. در مقابل، حسابرسی مستقل معمولاً صورتهای مالی یک دوره مشخص را بررسی میکند تا استفادهکنندگان از این اطلاعات بتوانند با اطمینان بیشتری درباره وضعیت مالی شرکت تصمیم بگیرند. زمانبندی و الزامات هر دو نوع حسابرسی به شرایط شرکت و مقررات قابلاعمال بستگی دارد.
شناخت تفاوت حسابرسی داخلی و مستقل به مدیران کمک میکند متناسب با نیاز شرکت، نوع رسیدگی مناسب را انتخاب کنند. این دو فعالیت میتوانند مکمل یکدیگر باشند، اما جایگزین یکدیگر نیستند.
اهمیت حسابرسی داخلی برای شرکتهای کوچک
شرکتهای کوچک معمولاً نیروی انسانی و منابع مالی محدودتری دارند. در بسیاری از این مجموعهها، چند فعالیت مهم مانند ثبت اسناد، خرید، فروش، دریافت وجه و پرداخت هزینهها بین تعداد محدودی از کارکنان تقسیم شده است. این ساختار میتواند سرعت انجام امور را افزایش دهد، اما در صورت نبود کنترلهای مناسب، بررسی متقابل فعالیتها دشوار میشود و احتمال بروز خطا، ثبتهای نادرست یا پرداختهای غیرمجاز افزایش پیدا میکند.
حسابرسی داخلی برای شرکت کوچک کمک میکند ضعفهای فرایندهای مالی و اجرایی پیش از تبدیلشدن به مشکلات جدی شناسایی شوند. در این فرایند، نحوه انجام فعالیتها، صحت مستندات، رعایت دستورالعملها و عملکرد کنترلهای داخلی بررسی میشود. نتیجه این بررسیها به مدیران کمک میکند تصمیمهای خود را بر اساس اطلاعات دقیقتر و شواهد قابل بررسی اتخاذ کنند.
برای مثال، ممکن است در یک شرکت کوچک فروش به مشتریان بهصورت اعتباری انجام شود، اما پیگیری سررسید بدهیها به شکل منظم صورت نگیرد. در چنین شرایطی، بخشی از نقدینگی شرکت در مطالبات وصولنشده باقی میماند و مدیر ممکن است برای پرداخت هزینههای جاری با مشکل روبهرو شود. بررسی فرایند فروش و وصول مطالبات میتواند مشخص کند که آیا اعتبار مشتریان بهدرستی ارزیابی میشود، سررسیدها ثبت شدهاند و برای بدهیهای معوق پیگیری مشخصی وجود دارد یا خیر.
مهمترین مزایای حسابرسی داخلی برای شرکتهای کوچک
۱. شناسایی خطاها و مغایرتهای مالی
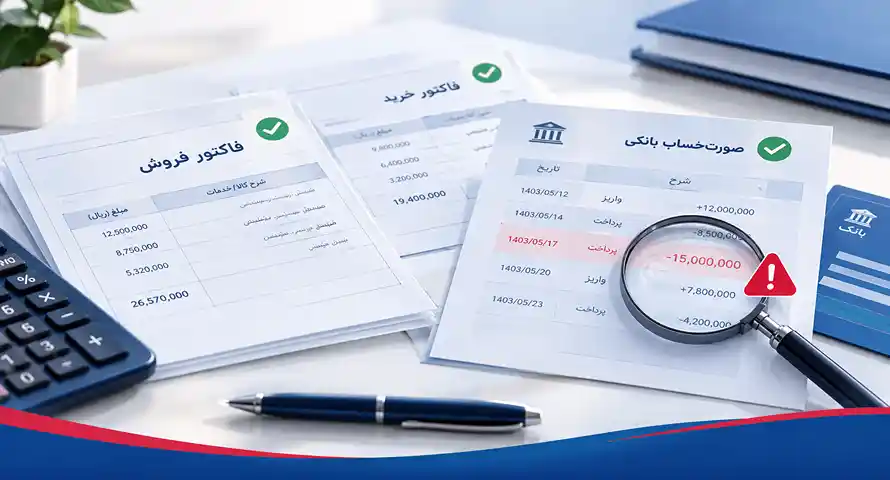
اشتباه در ثبت فاکتورها، ثبتنشدن برخی هزینهها، اختلاف مانده حسابها و مغایرت میان صورتحساب بانکی و دفاتر از مشکلاتی هستند که ممکن است در فعالیت روزمره نادیده گرفته شوند. حسابرسی داخلی با بررسی اسناد و تطبیق اطلاعات، به شناسایی این موارد کمک میکند تا پیش از اثرگذاری بر گزارشهای مالی یا تصمیمهای مدیریتی اصلاح شوند.
۲. کاهش احتمال پرداختهای تکراری یا بدون مجوز
پرداخت دوباره یک فاکتور، پرداخت مبلغی متفاوت از مبلغ تأییدشده یا انجام تراکنش بدون مستندات کافی میتواند منابع شرکت را در معرض خطر قرار دهد. بررسی گردش تأیید فاکتورها، مجوزهای پرداخت و اسناد بانکی به شناسایی ضعفهای این فرایند کمک میکند. در ادامه، شرکت میتواند برای ثبت و تأیید پرداختها رویههای روشنتری تعریف کند.
۳. بهبود مدیریت نقدینگی و پیگیری مطالبات
فروش بالا لزوماً به معنای وضعیت مناسب نقدینگی نیست؛ زیرا ممکن است بخش زیادی از فروش بهصورت اعتباری انجام شده باشد و وجه آن هنوز دریافت نشده باشد. حسابرسی داخلی میتواند نحوه ثبت مطالبات، پیگیری بدهیهای سررسیدگذشته و تطبیق دریافتها با فاکتورهای فروش را بررسی کند. این اطلاعات به مدیران کمک میکند مشکلات وصول مطالبات را زودتر شناسایی و برای تأمین نقدینگی برنامهریزی کنند.
۴. محافظت بهتر از موجودی کالا و سایر داراییها
در شرکتهای بازرگانی و تولیدی کوچک، اختلاف موجودی واقعی انبار با اطلاعات ثبتشده میتواند باعث زیان مالی یا اختلال در خرید و فروش شود. بررسی اسناد ورود و خروج کالا، تطبیق موجودی فیزیکی با سیستم و ارزیابی دسترسی افراد به انبار، از اقداماتی است که به شناسایی مغایرتها کمک میکند.
۵. افزایش قابلیت اتکای گزارشهای مدیریتی
تصمیمگیری درباره خرید، استخدام، توسعه فعالیت یا کاهش هزینهها به اطلاعات قابل اتکا نیاز دارد. اگر دادههای حسابداری ناقص باشند یا برخی هزینهها و درآمدها بهدرستی ثبت نشده باشند، گزارشهای مدیریتی نیز ممکن است تصویر دقیقی از وضعیت شرکت ارائه نکنند. حسابرسی داخلی با ارزیابی فرایند ثبت و کنترل اطلاعات، به بهبود کیفیت گزارشها کمک میکند.
۶. مشخصشدن مسئولیت کارکنان در فرایندهای مالی
وقتی وظایف کارکنان بهروشنی تعریف نشده باشد، ممکن است بعضی فعالیتها بدون مسئول مشخص باقی بمانند. حسابرسی داخلی میتواند نقاط ابهام را مشخص کند و پیشنهاد دهد چه کسی مسئول ثبت، چه کسی مسئول تأیید و چه کسی مسئول بازبینی باشد. در شرکتهایی که امکان تفکیک کامل وظایف وجود ندارد، بازبینی مستقل توسط مدیر میتواند بخشی از این ضعف را جبران کند.
حسابرسی داخلی چگونه به کاهش ریسک شرکت کمک میکند؟
برای بهرهمندی از مزایای حسابرسی داخلی، لازم است بررسیها بر اساس ریسکهای واقعی شرکت اولویتبندی شوند. برای نمونه، در یک شرکت بازرگانی ممکن است موجودی انبار، خرید اعتباری و مطالبات مشتریان اهمیت بیشتری داشته باشند؛ درحالیکه در یک شرکت خدماتی، کنترل هزینههای پروژه، قراردادها، دریافت از مشتریان و پرداخت حقوق میتواند در اولویت قرار گیرد.
پس از شناسایی ریسکها، حسابرس شواهد مربوط را بررسی میکند، ضعفهای کنترلی را مستند میسازد و برای هر مورد پیشنهاد اصلاحی ارائه میدهد. سپس باید مشخص شود چه فردی مسئول اجرای اصلاحات است و چه زمانی نتیجه آن ارزیابی خواهد شد. این پیگیری اهمیت زیادی دارد؛ زیرا شناسایی یک مشکل، بدون اقدام برای رفع آن، لزوماً از تکرار مشکل جلوگیری نمیکند.
بااینحال، حسابرسی داخلی بهتنهایی تضمین نمیکند که تمام خطاها یا تقلبها کشف شوند. اثربخشی آن به کیفیت مستندات، دسترسی به اطلاعات، بیطرفی رسیدگی، تناسب روشهای بررسی با ریسکها و پیگیری اقدامات اصلاحی بستگی دارد.
سیستم کنترل داخلی چیست و چه ارتباطی با حسابرسی دارد؟
سیستم کنترل داخلی مجموعهای از سیاستها، روشها و اقداماتی است که برای حفاظت از داراییها، افزایش دقت اطلاعات مالی، کاهش ریسکها و اطمینان از اجرای صحیح فرایندها طراحی میشود. این کنترلها میتوانند ساده باشند و متناسب با اندازه شرکت اجرا شوند.
برای مثال، تأیید پرداختهای بالاتر از یک سقف مشخص توسط مدیر، تطبیق ماهانه صورتحسابهای بانکی با دفاتر، محدودکردن دسترسی کاربران به اطلاعات مالی و شمارش دورهای موجودی کالا از نمونههای کنترل داخلی هستند.
تفاوت اصلی این است که کنترل داخلی برای پیشگیری یا کاهش ریسک طراحی میشود، اما حسابرسی داخلی اثربخشی آن کنترلها را ارزیابی میکند. حسابرس بررسی میکند که آیا کنترلها بهدرستی طراحی شدهاند، در عمل اجرا میشوند و برای کاهش ریسک موردنظر کافی هستند یا خیر.
در شرکتهای کوچک که امکان تفکیک کامل وظایف وجود ندارد، میتوان از کنترلهای جایگزین استفاده کرد؛ برای نمونه، بررسی مستقل گزارش پرداختها توسط مدیر یا بازبینی دورهای تراکنشهای بانکی. برای ساماندهی ثبت اسناد و گزارشهای مالی نیز میتوان از خدمات حسابداری متناسب با نیاز شرکت کمک گرفت.
وظایف حسابرس داخلی چیست؟
وظایف حسابرس داخلی به اندازه شرکت، نوع فعالیت، سطح ریسک و دامنه مأموریت بستگی دارد. بااینحال، هدف اصلی این نقش بررسی فرایندها و ارائه پیشنهادهایی است که به بهبود کنترلها و عملکرد سازمان کمک کنند.
مهمترین وظایف حسابرس داخلی عبارتاند از:
بررسی اسناد و اطلاعات مالی: حسابرس نمونهای از فاکتورها، پرداختها، دریافتها و ثبتهای حسابداری را بررسی میکند تا از وجود مستندات کافی و رعایت رویههای مصوب اطمینان حاصل کند.
ارزیابی ریسکهای مالی و عملیاتی: فرایندهایی مانند خرید، فروش، انبار، خزانه و حقوق و دستمزد از نظر احتمال خطا، اتلاف منابع و ضعف کنترلها بررسی میشوند.
ارزیابی کنترلهای داخلی: حسابرس مشخص میکند که آیا مجوزهای لازم، محدودیت دسترسی، کنترلهای سیستمی و بازبینیهای مدیریتی بهدرستی عمل میکنند یا خیر.
بررسی رعایت مقررات و دستورالعملها: رویههای شرکت با قوانین و الزامات قابلاعمال و همچنین سیاستهای داخلی مجموعه مقایسه میشوند. دامنه این بررسی باید در برنامه حسابرسی مشخص باشد.
تهیه گزارش و پیشنهاد اصلاحی: یافتهها، علتهای احتمالی، پیامدهای ریسک و اقدامات پیشنهادی در گزارشی مستند ارائه میشوند تا مدیران بتوانند درباره اصلاح مشکلات تصمیم بگیرند.
پیگیری اقدامات اصلاحی: حسابرس بررسی میکند که مسئولان مربوط اقدامات توافقشده را انجام دادهاند و آیا این اقدامات برای کاهش ریسک کافی بودهاند یا خیر.
در شرکت کوچک، این مسئولیتها لزوماً به استخدام یک حسابرس تماموقت نیاز ندارند. بسته به حجم عملیات و ریسکها، ممکن است استفاده از حسابرس پارهوقت یا خدمات برونسپاریشده مناسبتر باشد.
مراحل انجام حسابرسی داخلی
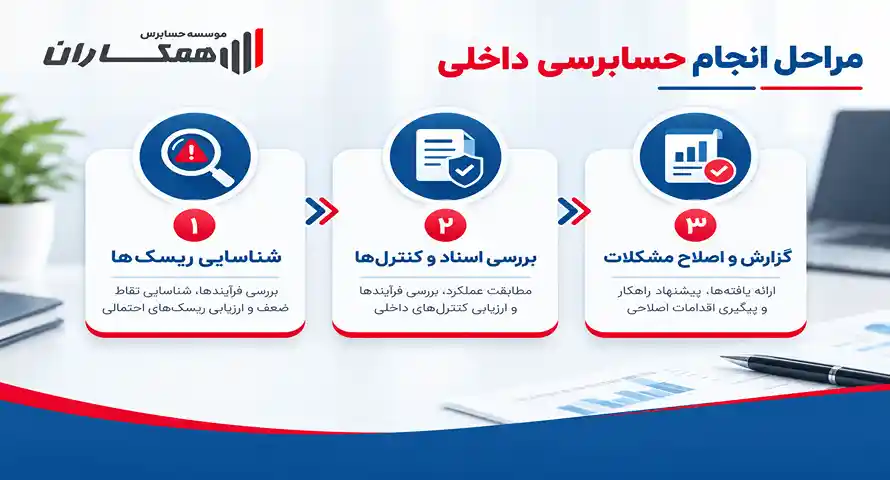
اجرای حسابرسی داخلی باید ساختار مشخصی داشته باشد تا بررسیها پراکنده و وابسته به سلیقه افراد نباشند. ابتدا هدف و دامنه رسیدگی تعیین میشود؛ سپس حسابرس ریسکهای مهم را شناسایی میکند و برای جمعآوری شواهد برنامهریزی میکند.
در مرحله بعد، اسناد و اطلاعات مرتبط بررسی میشوند و کنترلهای کلیدی از طریق نمونهگیری، تطبیق مدارک، مصاحبه یا مشاهده فرایندها مورد ارزیابی قرار میگیرند. پس از تحلیل و مستندسازی یافتهها، گزارش حسابرسی تهیه میشود و در نهایت، اجرای اقدامات اصلاحی پیگیری خواهد شد. برای آشنایی بیشتر با این فرایند، مقاله مراحل انجام حسابرسی را مطالعه کنید.
مراحل اصلی حسابرسی داخلی عبارتاند از:
۱. تعیین هدف، دامنه و معیارهای رسیدگی
۲. شناسایی و اولویتبندی ریسکها
۳. تدوین برنامه حسابرسی و انتخاب نمونهها
۴. جمعآوری و ارزیابی شواهد
۵. ثبت یافتهها و تهیه گزارش
۶. پیگیری اصلاحات و ارزیابی نتیجه
چکلیست حسابرسی داخلی برای شرکت کوچک
برای شروع حسابرسی داخلی در یک شرکت کوچک، بهتر است ابتدا فرایندهایی را بررسی کنید که بیشترین ارتباط را با جریان نقدی، داراییها، تعهدات مالی و اطلاعات حسابداری دارند. این چکلیست میتواند نقطه شروع مناسبی برای مدیران باشد.
۱. بررسی دریافتها و پرداختها
صورتحسابهای بانکی را با اسناد حسابداری و گزارشهای دریافت و پرداخت تطبیق دهید. پرداختهای بزرگ، تراکنشهای تکراری، هزینههای غیرمعمول و پرداختهای فاقد مستندات کافی را با دقت بیشتری بررسی کنید. اگر مغایرتی وجود داشت، علت آن را مشخص و نتیجه بررسی را مستند کنید.
۲. کنترل فروش و مطالبات مشتریان
فاکتورهای فروش را با اسناد ارسال کالا یا ارائه خدمات، دریافتهای بانکی و مانده حساب مشتریان مقایسه کنید. مطالبات قدیمی، تخفیفهای غیرعادی و فاکتورهای اصلاح یا ابطالشده را بررسی کنید. برای بدهیهای معوق نیز مسئول پیگیری و اقدام بعدی مشخصی تعیین کنید.
۳. رسیدگی به خریدها و موجودی کالا
سفارش خرید، فاکتور تأمینکننده، رسید انبار و سند پرداخت را با یکدیگر تطبیق دهید. در شرکتهای دارای انبار، موجودی واقعی کالا را نیز با اطلاعات ثبتشده مقایسه کنید. کسری موجودی، کالاهای راکد و اختلاف میان سفارش و کالای تحویلگرفتهشده باید بررسی شوند.
۴. بررسی حقوق و دستمزد
فهرست کارکنان، قراردادها، اطلاعات کارکرد، محاسبات حقوق و اسناد پرداخت را بررسی کنید. پرداختهای فاقد مستندات، مغایرت میان کارکرد و مبلغ پرداختی و دسترسی غیرمجاز به اطلاعات کارکنان از موارد مهم این بخش هستند.
۵. کنترل اسناد و سطح دسترسی کاربران
مشخص کنید چه کسانی امکان ثبت یا اصلاح اسناد حسابداری، تغییر اطلاعات مشتریان و تأمینکنندگان یا تأیید پرداختها را دارند. دسترسیها را با مسئولیت شغلی افراد مقایسه کنید و موارد غیرضروری را اصلاح کنید. اگر تفکیک وظایف ممکن نیست، بازبینی مستقل گزارش تراکنشها توسط مدیر میتواند کنترل جایگزین مناسبی باشد.
۶. ثبت ایرادها و پیگیری اقدامات اصلاحی
برای هر مشکل، شرح یافته، شواهد، علت احتمالی، پیامد، اقدام پیشنهادی، مسئول اجرا و مهلت انجام را ثبت کنید. در رسیدگی بعدی بررسی کنید که اقدام انجام شده و آیا توانسته است مشکل را برطرف کند یا خیر.
برای اجرای منظم این چکلیست، میتوانید از جدول زیر استفاده کنید:
| حوزه بررسی | مدارک اصلی | اقدام در صورت مشاهده مغایرت |
|---|---|---|
| دریافتها و پرداختها | صورتحساب بانکی و اسناد پرداخت | بررسی علت اختلاف و تکمیل مستندات |
| فروش و مطالبات | فاکتور فروش و گردش حساب مشتری | پیگیری بدهی و اصلاح ثبتها |
| خرید و انبار | سفارش خرید، فاکتور و رسید انبار | تطبیق اسناد و بررسی موجودی |
| حقوق و دستمزد | قرارداد، کارکرد و فهرست پرداخت | بررسی محاسبات و اصلاح مغایرت |
| دسترسیها | فهرست کاربران و سوابق تغییرات | اصلاح سطح دسترسی و مستندسازی |
| اقدامات اصلاحی | گزارش یافتهها و سوابق پیگیری | ارزیابی اجرای راهکار و نتیجه آن |
تناوب اجرای چکلیست باید با توجه به حجم فعالیت، ریسکهای مالی و پیچیدگی عملیات تعیین شود. فرایندهای حساس مانند پرداختها ممکن است به کنترلهای مکررتری نیاز داشته باشند؛ درحالیکه بررسی برخی حوزهها میتواند در دورههای طولانیتر انجام شود. این چکلیست نیز جایگزین الزامات قانونی حسابرسی برای شرکتهای مشمول نیست.
گزارشدهی حسابرسی داخلی چگونه انجام میشود؟
گزارش حسابرسی داخلی باید برای مدیران قابلفهم و قابلاستفاده باشد. فهرستکردن اشتباهات بدون توضیح پیامدها و راهحلها معمولاً به اصلاح پایدار مشکلات منجر نمیشود. یک گزارش مناسب باید نشان دهد چه چیزی بررسی شده، چه شواهدی به دست آمده و چه اقدامی برای کاهش ریسک لازم است.
برای هر یافته، شرح مشکل، علت یا عامل ایجادکننده، اثر احتمالی و پیشنهاد اصلاحی را مشخص کنید. همچنین مسئول اجرای اقدام، اولویت رسیدگی و مهلت انجام آن باید روشن باشد.
برای مثال، اگر پرداختهای بانکی بدون بازبینی مستقل انجام میشوند، گزارش باید ریسک این وضعیت را توضیح دهد و راهکاری مانند تأیید دومرحلهای پرداختها یا بازبینی منظم تراکنشها پیشنهاد کند. سپس در رسیدگی بعدی باید بررسی شود که آیا کنترل جدید اجرا شده و اثربخش بوده است یا خیر.
خدمات حسابرسی داخلی؛ استخدام یا برونسپاری؟
شرکتهای کوچک برای اجرای حسابرسی داخلی معمولاً با دو انتخاب روبهرو هستند: استخدام نیروی متخصص یا استفاده از خدمات بیرونی. انتخاب مناسب به حجم عملیات، تعداد فرایندهای حساس، بودجه و میزان تخصص موردنیاز بستگی دارد.
استخدام حسابرس داخلی تماموقت میتواند برای مجموعههایی مناسب باشد که تراکنشهای زیادی دارند، چندین شعبه را مدیریت میکنند یا با ریسکهای پیچیده روبهرو هستند و به نظارت مستمر نیاز دارند. در مقابل، شرکتهایی با فعالیت محدودتر ممکن است بتوانند با برنامه رسیدگی دورهای و همکاری با متخصصان بیرونی، نیازهای خود را پوشش دهند.
برونسپاری حسابرسی داخلی امکان استفاده از تجربه تخصصی و مدیریت انعطافپذیرتر هزینهها را فراهم میکند. اگر شرکت شما برای انتخاب روش مناسب رسیدگی، شناسایی ریسکها یا تعیین دامنه خدمات به راهنمایی نیاز دارد، استفاده از مشاوره حسابرسی داخلی میتواند به تصمیمگیری آگاهانهتر کمک کند. بااینحال، لازم است محرمانگی اطلاعات، حدود دسترسی، مسئولیتها، دامنه خدمات و شیوه گزارشدهی در قرارداد مشخص شود. همچنین شرکت باید امکان پیگیری مستقل اقدامات اصلاحی را حفظ کند.
پیش از انتخاب روش همکاری، نیازهای مجموعه، فرایندهای پرریسک و بودجه موردنیاز را ارزیابی کنید. برای این تصمیم، تجربه ارائهدهنده خدمات، شفافیت قرارداد و کیفیت گزارش نهایی را نیز در نظر بگیرید.
هزینه حسابرسی داخلی برای شرکت کوچک چقدر است؟
هزینه حسابرسی داخلی برای شرکت کوچک مبلغ ثابتی ندارد و بدون بررسی وضعیت مالی، حجم فعالیتها و نیازهای مجموعه نمیتوان رقم دقیقی برای آن تعیین کرد. هزینه نهایی به عواملی مانند تعداد تراکنشهای مالی، تعداد کارکنان و شعب، پیچیدگی عملیات، وضعیت اسناد حسابداری، نوع صنعت و دامنه رسیدگی بستگی دارد.
برای برآورد هزینه، ابتدا باید مشخص شود حسابرس قرار است کدام فرایندها را بررسی کند. ممکن است یک شرکت فقط به ارزیابی کنترلهای نقدی و بانکی نیاز داشته باشد؛ درحالیکه شرکت دیگری بخواهد فرایندهای فروش، خرید، انبار، حقوق و دستمزد، ثبت اسناد و کنترلهای داخلی را بهصورت جامع بررسی کند. هرچه دامنه رسیدگی گستردهتر و جزئیات بررسی بیشتر باشد، معمولاً زمان موردنیاز و هزینه خدمات نیز افزایش پیدا میکند.
چه عواملی بر هزینه حسابرسی داخلی تأثیر میگذارند؟
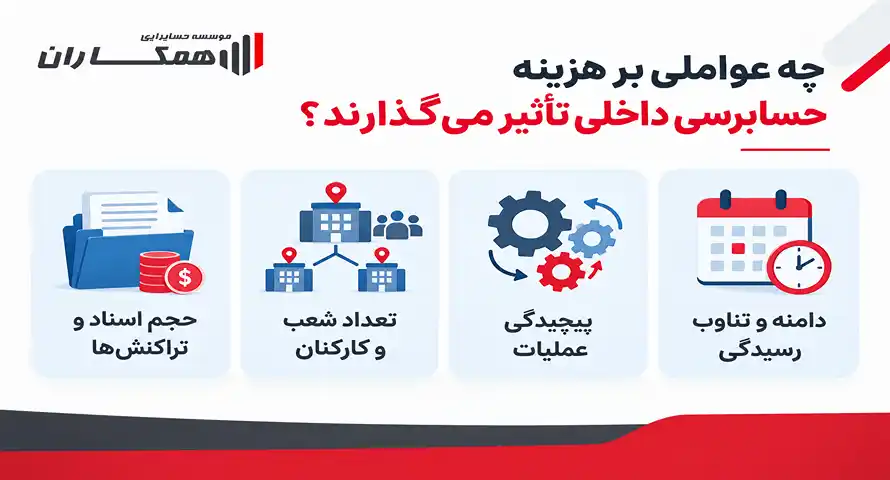
۱. حجم اسناد و تراکنشهای مالی
تعداد فاکتورهای خریدوفروش، پرداختها، دریافتها، اسناد حسابداری و گردش حسابهای بانکی از عوامل مهم در تعیین هزینه است. افزایش حجم اطلاعات، زمان لازم برای نمونهگیری، تطبیق حسابها و بررسی مغایرتها را بیشتر میکند.
۲. وضعیت ثبت اسناد و اطلاعات مالی
اگر اسناد حسابداری ناقص باشند، مغایرتهای بانکی بررسی نشده باشند یا مدارک خریدوفروش پراکنده باشند، حسابرس برای جمعآوری، دستهبندی و تطبیق اطلاعات به زمان بیشتری نیاز خواهد داشت. در مقابل، ثبت منظم اسناد و تهیه گزارشهای مالی بهروز میتواند فرایند رسیدگی را سادهتر کند.
۳. تعداد کارکنان، شعب و محلهای فعالیت
هرچه تعداد کارکنان، شعب یا واحدهای عملیاتی بیشتر باشد، بررسی فرایندها و کنترلهای داخلی به هماهنگی بیشتری نیاز دارد. تفاوت رویهها میان شعب نیز میتواند دامنه رسیدگی را گستردهتر کند.
۴. نوع فعالیت و پیچیدگی عملیات شرکت
در یک شرکت خدماتی ممکن است کنترل قراردادها، درآمدها و هزینههای پرسنلی اهمیت بیشتری داشته باشد؛ اما در یک شرکت بازرگانی، بررسی موجودی انبار، گردش کالا، فاکتورهای خرید، فروش اعتباری و مطالبات مشتریان نیز ضروری است.
۵. دامنه و تناوب حسابرسی داخلی
بررسی محدود چند فرایند پرریسک با اجرای یک برنامه جامع برای تمام بخشهای شرکت یکسان نیست. همچنین، حسابرسی یکباره با رسیدگی ماهانه یا فصلی تفاوت دارد. بنابراین، باید پیش از دریافت پیشنهاد قیمت، محدوده رسیدگی و نوع گزارش موردانتظار را مشخص کنید.
چگونه هزینه حسابرسی داخلی را دقیقتر برآورد کنیم؟
برای دریافت پیشنهاد قیمت قابلمقایسه از حسابرسان یا مؤسسات ارائهدهنده خدمات، بهتر است اطلاعات اصلی شرکت و انتظارات خود را مشخص کنید. این اطلاعات کمک میکنند دامنه کار و زمان موردنیاز روشن باشد.
برای برآورد دقیقتر، موارد زیر را آماده کنید:
- حوزه فعالیت و اندازه شرکت: مشخص کنید شرکت در زمینه خدمات، تولید، بازرگانی یا فعالیت دیگری کار میکند.
- تعداد تقریبی اسناد و تراکنشهای ماهانه: تعداد فاکتورها، دریافتها، پرداختها و اسناد حسابداری را اعلام کنید.
- وضعیت ثبت اسناد و تهیه گزارشهای مالی: توضیح دهید ثبتها بهروز هستند یا به تکمیل و اصلاح نیاز دارند.
- تعداد شعب یا محلهای فعالیت: شعب، انبارها و واحدهایی را که باید بررسی شوند مشخص کنید.
- فرایندهای موردنیاز برای بررسی: تعیین کنید امور بانکی، فروش، خرید، انبار، حقوق و دستمزد یا سایر بخشها در اولویتاند.
- تناوب موردنظر برای حسابرسی: مشخص کنید به بررسی موردی، ماهانه، فصلی یا برنامهای بلندمدت نیاز دارید.
- خروجیهای موردانتظار: روشن کنید آیا فقط شناسایی مغایرتها مدنظر است یا گزارش ریسکها، پیشنهادهای اصلاحی و پیگیری اجرای آنها را نیز میخواهید.
آیا ساماندهی اسناد مالی میتواند هزینه حسابرسی داخلی را کاهش دهد؟
اگر اسناد مالی شرکت هنوز منظم نیستند، بهتر است پیش از شروع رسیدگی، وضعیت ثبتها، مدارک پشتیبان و گزارشهای مالی را تا حد امکان سامان دهید. دستهبندی فاکتورهای خریدوفروش، تطبیق گردش حسابهای بانکی، مشخصکردن اسناد ناقص و آمادهسازی گزارشهای موردنیاز، به حسابرس کمک میکند زمان کمتری را صرف جمعآوری اطلاعات کند و رسیدگی را هدفمندتر پیش ببرد.
تنظیم صورتهای مالی میتواند بخشی از فرایند آمادهسازی اطلاعات باشد؛ البته این خدمت بهتنهایی جایگزین حسابرسی داخلی نیست. تنظیم صورتهای مالی بر تهیه و ارائه منظم اطلاعات مالی تمرکز دارد، درحالیکه حسابرسی داخلی علاوه بر بررسی اطلاعات، کنترلهای داخلی، ریسکها و نقاط ضعف فرایندهای شرکت را نیز ارزیابی میکند.
در نهایت، برای انتخاب خدمات مناسب، تنها به مبلغ پیشنهادی توجه نکنید. مشخصبودن دامنه رسیدگی، تجربه ارائهدهنده خدمات، جزئیات گزارش نهایی، محرمانگی اطلاعات و نحوه پیگیری پیشنهادهای اصلاحی نیز اهمیت دارد.
مدارک لازم برای شروع حسابرسی داخلی
حسابرس برای بررسی فرایندها به اسناد و اطلاعاتی نیاز دارد که بتوانند معاملات، مانده حسابها و عملکرد بخشهای مختلف شرکت را پشتیبانی کنند. فهرست دقیق مدارک به دامنه رسیدگی بستگی دارد، اما معمولاً مجموعهای از اسناد حسابداری، بانکی، قراردادی و عملیاتی درخواست میشود.
مدارک موردنیاز ممکن است شامل موارد زیر باشد:
- دفاتر روزنامه و کل و گزارشهای حسابداری
- صورتحسابهای بانکی و گزارش مغایرتگیری
- فاکتورهای خرید و فروش و اسناد دریافت و پرداخت
- قراردادهای مشتریان و تأمینکنندگان
- گزارش موجودی انبار و اسناد ورود و خروج کالا
- قراردادهای کارکنان و مدارک حقوق و دستمزد
- دستورالعملهای داخلی و حدود اختیارات افراد
- گزارشهای حسابرسی قبلی و مستندات اقدامات اصلاحی
مرتبسازی این اسناد پیش از شروع رسیدگی، زمان بررسی را کاهش میدهد و احتمال برداشت نادرست از اطلاعات را کمتر میکند. اگر میخواهید بدانید برای بررسی دقیقتر حسابها چه مستنداتی باید آماده شود، راهنمای مدارک مورد نیاز حسابرس میتواند در آمادهسازی مدارک موردنیاز کمککننده باشد.
آیا شرکت کوچک به کمیته حسابرسی نیاز دارد؟
کمیته حسابرسی یکی از سازوکارهای نظارت بر گزارشگری مالی، کنترلهای داخلی و فرایند حسابرسی در ساختارهای حاکمیت شرکتی است. بااینحال، ضرورت تشکیل این کمیته برای همه شرکتهای کوچک یکسان نیست و به نوع شرکت و مقررات قابلاعمال بستگی دارد.
در شرکتهایی که ملزم به رعایت مقررات خاص حاکمیت شرکتی هستند، باید الزامات مربوط به کمیته حسابرسی و واحد حسابرسی داخلی بر اساس مقررات جاری بررسی شود. برای سایر شرکتهای کوچک نیز میتوان متناسب با اندازه سازمان، سازوکاری سادهتر برای بازبینی گزارشها و نظارت بر اصلاحات در نظر گرفت.
برای نمونه، مدیرعامل یا فردی مستقل از فرایندهای اجرایی میتواند گزارشهای دورهای را بررسی کند، درباره یافتههای مهم تصمیم بگیرد و اجرای اقدامات اصلاحی را پیگیری کند. برای مطالعه بیشتر، مقاله نقش کمیته حسابرسی را ببینید.
چگونه موسسه مناسب برای حسابرسی داخلی را انتخاب کنیم؟
انتخاب ارائهدهنده خدمات حسابرسی داخلی باید بر اساس نیازهای واقعی شرکت انجام شود، نه صرفاً مبلغ پیشنهادی. موسسه مناسب ابتدا فعالیتها و ریسکهای مجموعه را بررسی میکند، دامنه رسیدگی را توضیح میدهد و درباره خروجیهای موردانتظار به توافق میرسد.
هنگام ارزیابی پیشنهادها، به این معیارها توجه کنید:
تجربه مرتبط: سابقه کار با شرکتهایی در اندازه و صنعت مشابه میتواند به شناسایی ریسکهای رایج کمک کند.
استقلال و بیطرفی: ارائهدهنده خدمات باید بتواند فرایندها را بدون تعارض منافع ارزیابی کند. اگر همان فرد مسئول طراحی و اجرای کنترلها نیز باشد، لازم است راهکاری برای حفظ بیطرفی رسیدگی در نظر گرفته شود.
شفافیت دامنه خدمات: قرارداد باید فرایندهای موردبررسی، دفعات رسیدگی، مدارک موردنیاز و نوع گزارش نهایی را مشخص کند.
محرمانگی اطلاعات: نحوه دسترسی به اسناد مالی، نگهداری اطلاعات و مسئولیت حفاظت از دادهها باید روشن باشد.
قابلیت اجرای پیشنهادها: گزارش زمانی ارزشمند است که مشکلات را اولویتبندی کند و راهکارهایی متناسب با منابع و توان اجرایی شرکت ارائه دهد.
مقایسه چند پیشنهاد بر اساس دامنه خدمات و کیفیت گزارش، تصمیمگیری را دقیقتر میکند. انتخاب ارزانترین گزینه بدون بررسی تخصص، استقلال و خروجیهای موردانتظار ممکن است در ادامه هزینههای بیشتری ایجاد کند.
چگونه حسابرسی داخلی را در شرکت کوچک راهاندازی کنیم؟
برای راهاندازی حسابرسی داخلی لازم نیست همه فرایندهای شرکت را در نخستین مرحله بررسی کنید. شروع تدریجی، بهویژه برای کسبوکارهایی با بودجه محدود، امکان شناسایی اولویتها و بهبود روش کار را فراهم میکند.
گام اول: فرایندهای حساس را شناسایی کنید. فروش، خرید، خزانه، پرداختها، حقوق و دستمزد و موجودی کالا را بررسی کنید و مشخص کنید کدام بخشها بیشترین احتمال خطا یا زیان را دارند.
گام دوم: مسئولیتها و کنترلها را مستند کنید. برای هر فرایند تعیین کنید چه کسی اطلاعات را ثبت میکند، چه کسی آن را تأیید میکند و چه کسی بر اجرای کنترل نظارت دارد. اگر تفکیک کامل وظایف ممکن نیست، بازبینی مستقل را در نظر بگیرید.
گام سوم: برنامه رسیدگی تهیه کنید. دامنه، زمانبندی، مدارک موردنیاز و روش بررسی را مشخص کنید. بهتر است ابتدا یک یا دو فرایند پرریسک را انتخاب کنید تا برنامه در عمل آزموده شود.
گام چهارم: یافتهها را ثبت کنید. برای هر مشکل، شواهد، علت احتمالی، پیامد و پیشنهاد اصلاحی را بنویسید. از ثبت موارد کلی و غیرقابلاندازهگیری خودداری کنید.
گام پنجم: اصلاحات را پیگیری کنید. برای هر اقدام مسئول و مهلت تعیین کنید و در بازبینی بعدی، نتیجه اجرا را بسنجید. اگر مشکل همچنان باقی است، علت ناکامی راهکار قبلی را بررسی کنید.
گام ششم: برنامه را بازنگری کنید. پس از نخستین دوره رسیدگی، مشخص کنید کدام کنترلها مؤثر بودهاند، چه مشکلاتی تکرار شدهاند و آیا لازم است دامنه حسابرسی تغییر کند.
این روش به شرکت کمک میکند حسابرسی داخلی را به یک فرایند مستمر تبدیل کند، نه فعالیتی مقطعی که فقط هنگام بروز مشکل انجام میشود.
جمعبندی
حسابرسی داخلی برای شرکت کوچک راهکاری برای شناسایی ضعفهای مالی، ارزیابی کنترلها و بهبود فرایندهای سازمان است. اجرای درست آن میتواند به کاهش خطاها، حفاظت از داراییها و افزایش قابلیت اتکای اطلاعات مدیریتی کمک کند.
برای شروع، لازم نیست همه بخشهای شرکت را همزمان بررسی کنید. شناسایی فرایندهای پرریسک، ساماندهی مدارک، تعیین مسئولیتها و اجرای یک برنامه رسیدگی محدود میتواند نقطه شروع مناسبی باشد. پس از آن، با توجه به یافتهها و میزان ریسک، دامنه بررسی و تناوب حسابرسی را گسترش دهید.
اگر برای تعیین دامنه رسیدگی، بررسی کنترلهای مالی یا انتخاب روش مناسب همکاری به راهنمایی نیاز دارید، میتوانید وضعیت شرکت را با یک متخصص حسابداری و حسابرسی ارزیابی کنید.
سوالات متداول
1.آیا هر شرکت کوچکی به حسابرسی داخلی نیاز دارد؟
نیاز شرکت به حسابرسی داخلی به اندازه فعالیت، حجم تراکنشها، پیچیدگی عملیات و ریسکهای مالی بستگی دارد. ممکن است یک کسبوکار کوچک با کنترلهای ساده و بازبینی دورهای نیازهای اولیه خود را پوشش دهد؛ اما در شرکتهایی که چند نفر در فرایندهای مالی نقش دارند یا حجم معاملات بالاست، ارزیابی مستقل کنترلها میتواند مفید باشد. الزامات قانونی نیز باید جداگانه بررسی شوند.
2.حسابرسی داخلی هر چند وقت یکبار انجام میشود؟
تناوب حسابرسی داخلی به میزان ریسک و ماهیت فعالیت شرکت بستگی دارد. برخی فرایندها مانند پرداختها و مغایرتگیری بانکی ممکن است به کنترل ماهانه نیاز داشته باشند، درحالیکه بررسی جامعتر بخشهای مختلف شرکت میتواند در فواصل طولانیتر انجام شود. برنامه رسیدگی باید بر اساس ریسکها و منابع موجود تنظیم شود.
3.آیا حسابدار شرکت میتواند حسابرس داخلی هم باشد؟
حسابدار شرکت میتواند در آمادهسازی اسناد و اجرای برخی کنترلها نقش داشته باشد، اما بررسی مستقل فعالیتهایی که خودش انجام داده است ممکن است بیطرفی رسیدگی را تضعیف کند. بهتر است مسئولیت ثبت و تأیید از ارزیابی مستقل تفکیک شود. اگر شرکت نیروی کافی ندارد، بازبینی دورهای توسط فردی مستقل میتواند یک کنترل جبرانی باشد.
4.سیستم کنترل داخلی چه ارتباطی با حسابرسی داخلی دارد؟
برای درک بهتر اینکه حسابرسی داخلی چیست، باید تفاوت آن را با سیستم کنترل داخلی بدانیم. سیستم کنترل داخلی مجموعه روشهایی است که برای کاهش ریسک، محافظت از داراییها و افزایش دقت اطلاعات طراحی میشود؛ اما حسابرسی داخلی بررسی میکند که این روشها بهدرستی طراحی شدهاند و در عمل مؤثر هستند یا خیر. برای مثال، تأیید پرداختها یک کنترل داخلی است و بررسی نحوه اجرای آن بخشی از حسابرسی داخلی محسوب میشود.
5.هزینه حسابرسی داخلی برای شرکت کوچک چگونه محاسبه میشود؟
هزینه به حجم تراکنشها، تعداد شعب، کیفیت اسناد، دامنه رسیدگی، تناوب بررسی و تخصص موردنیاز بستگی دارد. برای دریافت برآورد دقیقتر، اطلاعات اولیه شرکت و فرایندهای موردنظر را آماده کنید و پیشنهادها را بر اساس دامنه خدمات و خروجیهای مشخص مقایسه کنید.
6.آیا حسابرسی داخلی جایگزین حسابرسی مستقل است؟
خیر. حسابرسی داخلی بر بهبود عملیات، مدیریت ریسک و ارزیابی کنترلها تمرکز دارد؛ اما حسابرسی مستقل با هدف اظهارنظر درباره صورتهای مالی انجام میشود. در صورت مشمولبودن شرکت به الزامات قانونی حسابرسی مستقل، انجام حسابرسی داخلی جایگزین آن نخواهد شد.

بدون دیدگاه