
آیا دریافت گزارش حسابرسی مشروط به این معناست که صورتهای مالی یک شرکت مشکل جدی دارد؟ لزوماً نه. گزارش حسابرسی مشروط زمانی صادر میشود که حسابرس در بررسی صورتهای مالی با یک یا چند موضوع بااهمیت مواجه شود، اما این موارد آنقدر گسترده نباشند که کل صورتهای مالی را غیرقابل اتکا کنند. به همین دلیل، شناخت مفهوم گزارش مشروط و دلایل صدور آن برای مدیران و صاحبان شرکتها اهمیت زیادی دارد.
گزارش حسابرسی مشروط میتواند به دلایلی مانند وجود اشتباهات بااهمیت در صورتهای مالی، رعایت نکردن برخی الزامات حسابداری یا محدودیت حسابرس در دسترسی به اسناد و مدارک کافی صادر شود. این گزارش لزوماً به معنای وجود تخلف نیست، اما میتواند نشاندهنده وجود مواردی باشد که نیاز به بررسی و اصلاح دارند و در برخی شرایط بر تصمیم سرمایهگذاران، بانکها و سایر ذینفعان تأثیر بگذارد.
در این مقاله بررسی میکنیم گزارش حسابرسی مشروط چیست، در چه شرایطی صادر میشود، چه تفاوتی با گزارش مقبول دارد، چه تأثیری بر شرکت میگذارد و چگونه میتوان احتمال دریافت آن را کاهش داد. همچنین، شرکتها میتوانند با استفاده از خدمات تخصصی موسسه حسابداری و حسابرسی، وضعیت اسناد، فرآیندهای حسابداری و صورتهای مالی خود را پیش از شروع حسابرسی بررسی و مشکلات احتمالی را شناسایی و اصلاح کنند.
گزارش حسابرسی مشروط چیست؟
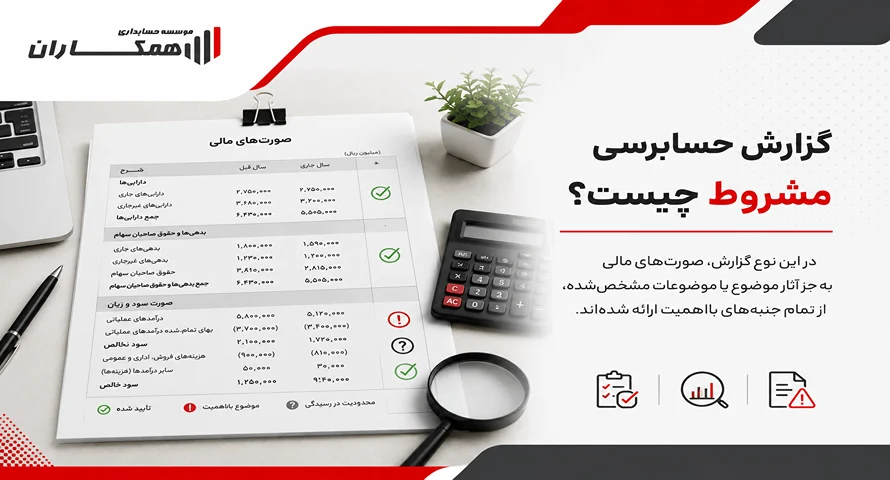
گزارش حسابرسی مشروط زمانی صادر میشود که حسابرس پس از بررسی اسناد، مدارک و صورتهای مالی شرکت، با یک یا چند تحریف بااهمیت یا محدودیت در رسیدگی مواجه شود، اما آثار این موارد آنقدر گسترده نباشد که کل صورتهای مالی را غیرقابل اتکا کند.
به بیان ساده، در این نوع گزارش، حسابرس اعلام میکند که صورتهای مالی شرکت، به جز آثار موضوع یا موضوعات مشخصشده در گزارش، از تمام جنبههای بااهمیت طبق چارچوب گزارشگری مالی مربوط ارائه شدهاند. بنابراین، گزارش مشروط به معنای رد کامل صورتهای مالی یا وجود تخلف قطعی در شرکت نیست، بلکه نشان میدهد بخشی از اطلاعات مالی نیازمند اصلاح، شفافسازی یا بررسی بیشتر است.
برای مثال، ممکن است حسابرس با مواردی مانند ثبت نادرست یک معامله، ارزشگذاری نامناسب برخی داراییها، ارائه ناقص اطلاعات یا نبود مدارک کافی برای تأیید بخشی از معاملات مواجه شود. در صورتی که این موارد بااهمیت اما غیر فراگیر باشند، حسابرس میتواند اظهارنظر مشروط ارائه کند.
آمادهسازی دقیق اسناد و صورتهای مالی پیش از شروع حسابرسی میتواند به شناسایی و اصلاح بسیاری از این موارد کمک کند. استفاده از خدمات حسابداری شرکتها نیز به کسبوکارها کمک میکند اطلاعات مالی خود را منظم، مستند و مطابق الزامات و استانداردهای مربوط آماده کنند.
تفاوت گزارش حسابرسی مشروط با گزارش مقبول چیست؟
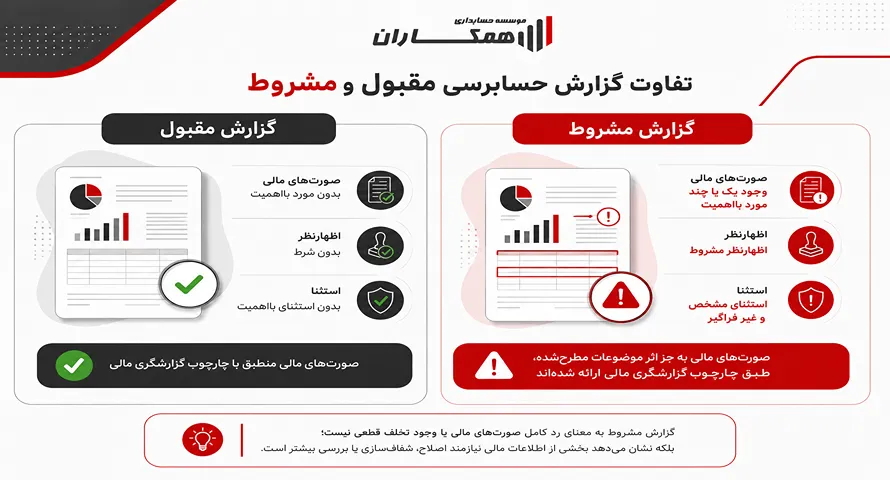
گزارش مقبول زمانی صادر میشود که حسابرس به این نتیجه برسد که صورتهای مالی شرکت، از تمام جنبههای بااهمیت، طبق چارچوب گزارشگری مالی مربوط تهیه و ارائه شدهاند و مورد بااهمیتی که نیاز به اصلاح یا استثنا داشته باشد، مشاهده نشده است.
در مقابل، گزارش حسابرسی مشروط زمانی صادر میشود که حسابرس با یک یا چند مورد بااهمیت مواجه شود، اما آثار این موارد آنقدر گسترده نباشد که اعتبار کلی صورتهای مالی را تحت تأثیر قرار دهد. این موارد میتواند شامل اشتباه در ثبت معاملات، ارزشگذاری نادرست برخی داراییها، ارائه ناقص اطلاعات یا محدودیت در دسترسی به مدارک و شواهد حسابرسی باشد.
بنابراین، تفاوت اصلی این دو نوع اظهارنظر در وجود یا نبود موارد بااهمیت و غیر فراگیر در صورتهای مالی است. در گزارش مقبول، حسابرس اظهارنظر بدون شرط ارائه میکند؛ اما در گزارش مشروط، اظهارنظر حسابرس با ذکر یک یا چند مورد مشخص همراه است که باید در بخش مبنای اظهارنظر مشروط توضیح داده شود.
چه زمانی حسابرس گزارش مشروط صادر میکند؟
حسابرس زمانی گزارش مشروط صادر میکند که در فرآیند بررسی صورتهای مالی، یک مشکل مشخص و بااهمیت مشاهده شود. این مشکل باید به اندازهای مهم باشد که بر اعتبار بخشی از اطلاعات مالی تاثیر بگذارد، اما آنقدر گسترده نباشد که کل صورتهای مالی را غیرقابل اتکا کند.
برخی از مهمترین شرایط صدور این گزارش عبارتاند از:
- وجود اشتباهات بااهمیت در صورتهای مالی
- نبود مدارک کافی برای تایید برخی معاملات
- عدم رعایت برخی استانداردهای حسابداری
- محدودیت دسترسی حسابرس به اطلاعات مورد نیاز
شرکتهایی که فرآیندهای مالی منظم، ثبتهای حسابداری دقیق و کنترلهای داخلی مناسبی دارند، احتمال دریافت گزارش حسابرسی مشروط کمتری خواهند داشت. آمادهسازی صحیح اطلاعات مالی قبل از شروع حسابرسی، نقش مهمی در کاهش ریسک دریافت گزارش مشروط دارد.
دلایل صدور گزارش حسابرسی مشروط توسط حسابرس
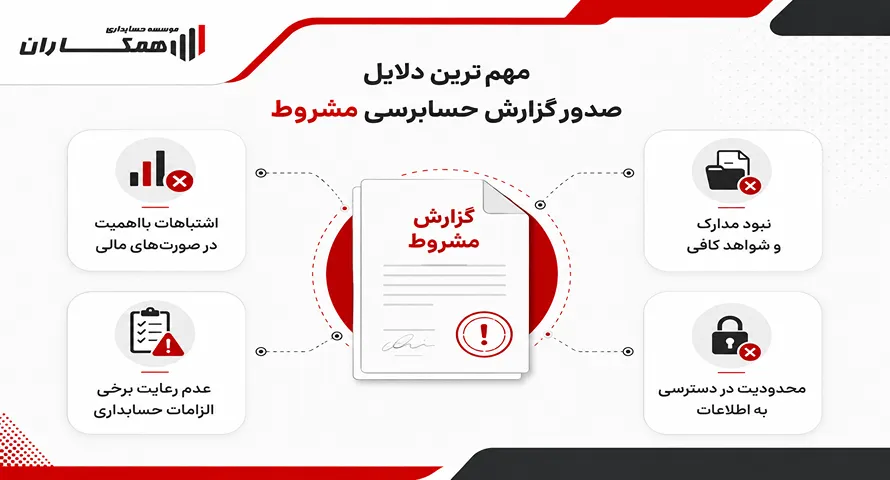
دلایل صدور گزارش حسابرسی مشروط میتواند به نوع و میزان مشکلات موجود در صورتهای مالی یا محدودیتهای ایجادشده در فرآیند رسیدگی حسابرس مربوط باشد. در صورتی که این موارد بااهمیت باشند اما آثار آنها به اندازهای گسترده نباشد که کل صورتهای مالی را تحت تأثیر قرار دهد، حسابرس ممکن است اظهارنظر مشروط ارائه کند.
از مهمترین دلایل صدور این نوع گزارش میتوان به نبود مدارک و شواهد کافی، وجود اشتباهات بااهمیت در صورتهای مالی، رعایت نکردن برخی الزامات حسابداری و محدودیت در دسترسی حسابرس به اطلاعات مورد نیاز اشاره کرد. بررسی و اصلاح این موارد پیش از شروع حسابرسی میتواند به کاهش ریسک دریافت گزارش مشروط کمک کند.
محدودیت در رسیدگی یا نبود مدارک کافی
یکی از مهمترین دلایل صدور گزارش حسابرسی مشروط، محدودیت حسابرس در بررسی کامل اطلاعات مالی است.
حسابرس برای ارائه اظهارنظر دقیق نیاز دارد به مدارکی مانند قراردادها، فاکتورها، اسناد بانکی و گزارشهای مالی دسترسی داشته باشد. اگر شرکت نتواند این اطلاعات را ارائه کند، حسابرس ممکن است نتواند صحت بخشی از اطلاعات مالی را تایید کند.
نبود مدارک کافی معمولاً باعث ایجاد بند شرط در گزارش حسابرسی میشود و میتواند میزان اطمینان نسبت به بخشی از اطلاعات مالی شرکت را کاهش دهد.
به همین دلیل، شرکتها باید قبل از شروع فرآیند حسابرسی، تمامی اسناد و مدارک مالی مورد نیاز را بررسی و آماده کنند تا روند رسیدگی حسابرس با مشکل مواجه نشود.
وجود اشتباهات بااهمیت در صورتهای مالی
گاهی اوقات شرکت تمام مدارک لازم را ارائه میکند، اما حسابرس متوجه اشتباهاتی در ثبت یا گزارش اطلاعات مالی میشود.
این اشتباهات ممکن است شامل موارد زیر باشد:
- ثبت نادرست درآمدها
- محاسبه اشتباه هزینهها
- ارزشگذاری نادرست داراییها
- ثبت ناقص بدهیها
اگر این موارد اصلاح نشوند، حسابرس در گزارش نهایی خود به آنها اشاره خواهد کرد.
اجزای اصلی گزارش حسابرسی مشروط
گزارش حسابرسی مشروط از بخشهای مختلفی تشکیل میشود که هرکدام نقش مشخصی در توضیح نتیجه رسیدگی حسابرس دارند. در این گزارش، حسابرس علاوه بر ارائه اظهارنظر مشروط، دلیل صدور این اظهارنظر و مواردی را که باعث ایجاد شرط شدهاند نیز توضیح میدهد. مهمترین بخشهای گزارش شامل مبنای اظهارنظر مشروط و بند اظهارنظر حسابرس است.
بخش مبنای اظهارنظر مشروط
در این قسمت حسابرس توضیح میدهد که چرا نظر مشروط صادر کرده است.
حسابرس باید به صورت شفاف مشخص کند مشکل مشاهدهشده چیست، چه تاثیری بر اطلاعات مالی دارد و چرا این موضوع باعث شده اظهارنظر بدون شرط ارائه نشود.
این بخش برای مدیران شرکت اهمیت زیادی دارد، زیرا نشان میدهد کدام قسمت از فرآیندهای مالی نیازمند اصلاح است.
بند اظهارنظر گزارش حسابرسی
مهمترین بخش گزارش حسابرسی، بند اظهارنظر است. در این قسمت نتیجه نهایی بررسیهای حسابرس اعلام میشود.
در گزارش مشروط، حسابرس معمولاً بیان میکند که صورتهای مالی از تمام جنبههای بااهمیت، به جز موضوع مشخصشده، قابل قبول هستند.
تاثیر گزارش حسابرسی مشروط بر شرکتها چیست؟
دریافت گزارش حسابرسی مشروط میتواند پیامدهای مختلفی برای شرکت داشته باشد. این گزارش ممکن است بر تصمیم سرمایهگذاران، بانکها، شرکای تجاری و سایر ذینفعان تأثیر بگذارد و میزان اعتماد آنها به اطلاعات مالی شرکت را تحت تأثیر قرار دهد.
برای مثال، وجود گزارش مشروط ممکن است در ارزیابی وضعیت مالی شرکت هنگام دریافت تسهیلات بانکی یا جذب سرمایه مورد توجه قرار گیرد. همچنین برخی شرکای تجاری ممکن است پیش از آغاز همکاری یا ادامه روابط تجاری، دلیل صدور گزارش مشروط و موارد مطرحشده توسط حسابرس را بررسی کنند.
هرچند گزارش مشروط به معنی وجود تخلف قطعی نیست، اما نشان میدهد بخشی از صورتهای مالی یا فرآیندهای مالی شرکت نیازمند بررسی و اصلاح است. به همین دلیل، شرکتها باید موارد مطرحشده در گزارش حسابرس را جدی بگیرند و برای رفع مشکلات و بهبود فرآیندهای مالی اقدام کنند.
شرکتهایی که به دنبال افزایش اعتبار مالی خود هستند، باید به ثبت صحیح اطلاعات، نگهداری مناسب اسناد، شفافیت مالی و تقویت کنترلهای داخلی توجه ویژه داشته باشند. آشنایی با تفاوت حسابرسی داخلی و مستقل نیز میتواند به مدیران کمک کند نقش هر یک از این فرآیندها را در شناسایی و کنترل مشکلات مالی بهتر درک کنند.
نقش موسسه حسابداری در کاهش ریسک گزارش مشروط
بسیاری از شرکتها زمانی متوجه مشکلات مالی خود میشوند که فرآیند حسابرسی آغاز شده است؛ در حالی که بررسی پیشگیرانه اطلاعات مالی میتواند از ایجاد بسیاری از مشکلات جلوگیری کند.
یک موسسه حسابداری حرفهای با بررسی اسناد، کنترل ثبتهای مالی و شناسایی مغایرتها، به شرکتها کمک میکند قبل از شروع حسابرسی رسمی، مشکلات موجود را شناسایی و برای اصلاح آنها اقدام کنند.
خدمات تخصصی حسابداری و حسابرسی میتواند شامل بررسی صورتهای مالی، اصلاح فرآیندهای مالی، مشاوره مالیاتی، کنترل اسناد و آمادهسازی مدارک مورد نیاز برای رسیدگی حسابرس باشد.
همکاری با یک مجموعه تخصصی حسابداری باعث میشود شرکتها پیش از شروع حسابرسی، نقاط ضعف مالی خود را شناسایی کرده و اقدامات اصلاحی لازم را انجام دهند. این موضوع علاوه بر کاهش ریسک دریافت گزارش مشروط، میتواند به افزایش نظم مالی، شفافیت اطلاعات و بهبود فرآیندهای داخلی شرکت کمک کند.
چگونه میتوان از دریافت گزارش حسابرسی مشروط جلوگیری کرد؟
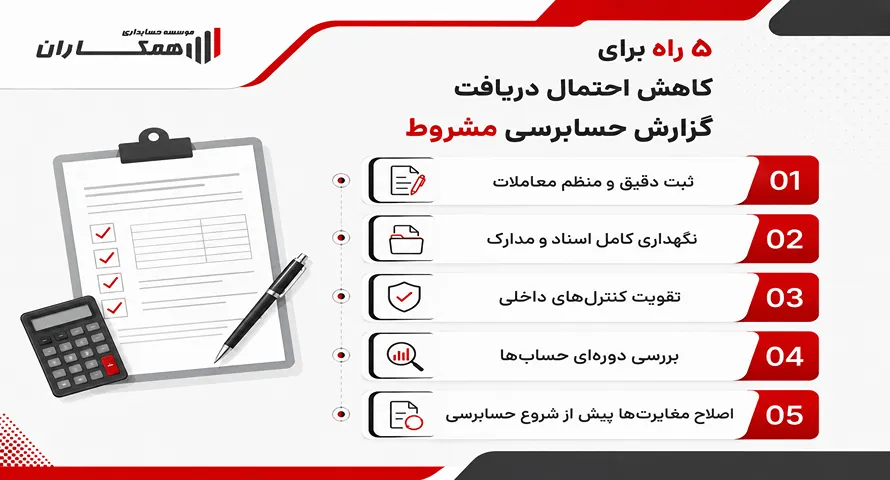
برای کاهش احتمال دریافت گزارش حسابرسی مشروط، شرکتها باید اقدامات زیر را انجام دهند:
- ثبت دقیق و منظم معاملات مالی
- نگهداری کامل اسناد و مدارک حسابداری
- استفاده از سیستم کنترل داخلی مناسب
- بررسی دورهای حسابها
- اصلاح مغایرتهای مالی پیش از شروع حسابرسی
همچنین استفاده از خدمات تخصصی حسابداران و حسابرسان میتواند به شرکتها کمک کند مشکلات و مغایرتهای مالی را در مراحل اولیه شناسایی و پیش از شروع حسابرسی اصلاح کنند.
جمعبندی
گزارش حسابرسی مشروط یکی از مهمترین نتایج فرآیند حسابرسی است که نشان میدهد شرکت در بخشی از اطلاعات مالی خود نیازمند اصلاح یا شفافسازی است.
مهمترین نکات درباره این گزارش عبارتاند از:
- گزارش مشروط به معنی رد کامل صورتهای مالی نیست.
- وجود مشکلات بااهمیت اما محدود، دلیل اصلی صدور این نوع گزارش است.
- اصلاح فرآیندهای حسابداری میتواند احتمال دریافت گزارش مشروط را کاهش دهد.
- استفاده از خدمات تخصصی حسابداری و حسابرسی باعث افزایش شفافیت مالی شرکتها میشود.
شرکتهایی که قصد دارند فرآیند مالی خود را استانداردسازی کنند، میتوانند با دریافت مشاوره تخصصی از کارشناسان موسسه حسابداری و حسابرسی مسیر مدیریت مالی مطمئنتری ایجاد کنند.
سوالات متداول درباره گزارش حسابرسی مشروط
1.گزارش حسابرسی مشروط چیست؟
گزارش حسابرسی مشروط نوعی اظهارنظر حسابرس است که نشان میدهد صورتهای مالی شرکت به جز یک یا چند مورد مشخص، قابل قبول هستند.
2.آیا دریافت گزارش مشروط به معنی تخلف شرکت است؟
خیر. گزارش مشروط الزاماً به معنی تخلف نیست؛ بلکه نشاندهنده وجود مشکل یا محدودیت بااهمیت در بخشی از اطلاعات مالی است.
3.مهمترین دلایل صدور گزارش حسابرسی مشروط چیست؟
نبود مدارک کافی، اشتباهات حسابداری، محدودیت در رسیدگی و رعایت نکردن برخی استانداردهای مالی از مهمترین دلایل صدور این گزارش هستند.
4.چگونه میتوان احتمال دریافت گزارش مشروط را کاهش داد؟
با استفاده از سیستم حسابداری منظم، کنترل داخلی مناسب و انجام بررسیهای مالی قبل از حسابرسی میتوان احتمال دریافت گزارش مشروط را کاهش داد.

بدون دیدگاه