وقتی حسابرس مستقل وارد شرکت میشود، سرعت و کیفیت رسیدگی تا حد زیادی به آماده بودن اسناد و مدارک مالی بستگی دارد. اگر مدارک ناقص، پراکنده یا بدون دستهبندی در اختیار حسابرس قرار بگیرد، زمان زیادی صرف درخواست مجدد اسناد، بررسی مغایرتها و تکمیل پرونده خواهد شد. این موضوع علاوه بر افزایش فشار کاری تیم مالی، میتواند روند صدور گزارش حسابرسی را نیز طولانیتر کند.
بسیاری از مدیران مالی و صاحبان شرکتها تا زمان شروع حسابرسی، تصویر دقیقی از مدارک مورد نیاز ندارند و در طول رسیدگی مجبور میشوند اسناد مختلفی مانند دفاتر قانونی، صورتحسابهای بانکی، قراردادها، مدارک مالیاتی، اطلاعات موجودی کالا و مستندات داراییها را بهصورت پراکنده جمعآوری کنند. در حالی که با تهیه یک چکلیست مشخص و آمادهسازی مدارک از قبل، میتوان بخش قابل توجهی از این رفتوبرگشتها را کاهش داد.
در این مقاله، مدارک مورد نیاز حسابرس را بهصورت دستهبندیشده بررسی میکنیم و توضیح میدهیم برای هر بخش از حسابها چه مستنداتی بهتر است از قبل آماده باشد. همچنین نکاتی برای مرتبسازی و تحویل مدارک ارائه میکنیم تا پرونده حسابرسی با نظم بیشتری در اختیار حسابرس قرار گیرد. اگر میخواهید این فرایند را به تیمی باتجربه بسپارید، موسسه حسابداری و حسابرسی آماده همراهی شماست.
مدارک مورد نیاز حسابرس چیست؟
مدارک مورد نیاز حسابرس مجموعهای از اسناد و شواهدی است که حسابرس برای بررسی معاملات، مانده حسابها، داراییها، بدهیها، درآمدها، هزینهها و سایر اطلاعات مالی شرکت به آنها نیاز دارد. این مدارک باید بتوانند ثبتهای حسابداری و ارقام درجشده در صورتهای مالی را پشتیبانی کنند و نشان دهند که معاملات و رویدادهای مالی شرکت بر اساس مستندات واقعی و قابل اتکا ثبت شدهاند.
حسابرس با بررسی این اسناد، اطلاعات ثبتشده در دفاتر و بررسی صورتهای مالی را با مدارک پشتیبان تطبیق میدهد و در صورت وجود مغایرت، ابهام یا ثبت ناقص، توضیحات و مستندات تکمیلی را از شرکت درخواست میکند. به همین دلیل، هرچه مدارک منظمتر و کاملتر باشند، پاسخگویی به درخواستهای حسابرس سریعتر انجام میشود و روند رسیدگی نیز با وقفه کمتری ادامه پیدا میکند.
فهرست دقیق مدارک برای همه شرکتها یکسان نیست و با توجه به نوع فعالیت، حجم معاملات، ساختار شرکت، تعداد شعب، نوع قراردادها و سرفصلهای صورتهای مالی ممکن است تغییر کند. برای مثال، یک شرکت بازرگانی معمولاً به مستندات خرید، فروش و موجودی کالا نیاز بیشتری دارد، در حالی که در یک شرکت خدماتی، قراردادهای ارائه خدمات، اسناد درآمد و هزینههای مربوط به پروژهها اهمیت بیشتری پیدا میکنند.
با این حال، مدارک حقوقی و ثبتی، دفاتر و اسناد حسابداری، مدارک بانکی، مالیاتی و بیمهای، اطلاعات حسابهای دریافتنی و پرداختنی، موجودی کالا و داراییهای ثابت و همچنین مستندات مربوط به قراردادها، تعهدات و دعاوی از مهمترین مدارک مورد نیاز حسابرس هستند. آمادهسازی این اسناد پیش از شروع رسیدگی کمک میکند پرونده مالی شرکت با نظم بیشتری در اختیار حسابرس قرار گیرد و موارد ناقص یا مغایرتهای احتمالی نیز زودتر شناسایی و اصلاح شوند.
چرا آمادهسازی مدارک حسابرسی اهمیت دارد؟
حسابرس برای اظهارنظر درباره صورتهای مالی باید شواهد کافی و مناسب جمعآوری کند. هر رقم مهم در صورتهای مالی باید با اسناد و مدارک قابل اتکا پشتیبانی شود. اگر مدارک ناقص، نامرتب یا غیرقابل دسترس باشند، روند رسیدگی میتواند طولانیتر شود و حسابرس ممکن است برای یک سرفصل به شواهد جایگزین یا مستندات بیشتری نیاز پیدا کند. به همین دلیل، آشنایی با حسابرسی چیست و نحوه انجام آن میتواند به واحد مالی کمک کند تا مدارک را متناسب با نیازهای رسیدگی آماده کند.
آمادهسازی زودهنگام مدارک چند مزیت مهم دارد:
- کاهش زمان رفتوبرگشت بین شرکت و حسابرس
- جلوگیری از گم شدن یا ناقص ماندن اسناد
- تسهیل بررسی سرفصلهای مالی
- شناسایی زودتر مغایرتها و ایرادات حسابداری
- کاهش احتمال ایجاد محدودیت در رسیدگی
- منظم شدن پرونده مالی شرکت
در واقع، هرچه پرونده مالی پیش از شروع حسابرسی منظمتر و کاملتر باشد، تیم مالی شرکت نیز با سرعت بیشتری میتواند به درخواستهای حسابرس پاسخ دهد و زمان کمتری صرف پیدا کردن اسناد و مدارک کند.
مدارک مورد نیاز حسابرس شرکتها؛ دستهبندی مدارک و اسناد
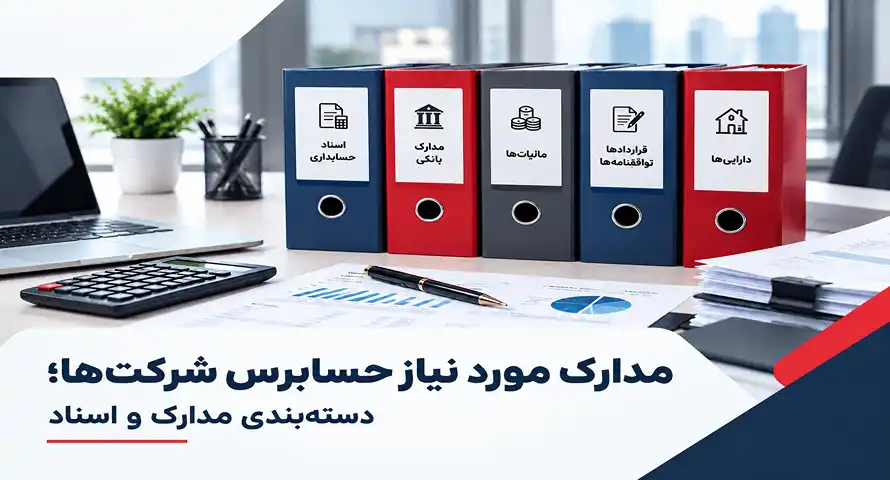
مدارک حسابرسی شرکت را میتوان بر اساس نوع اطلاعات و سرفصلهای مالی در چند گروه اصلی قرار داد. این دستهبندی کمک میکند مسئولان مالی بدانند برای هر بخش از حسابها چه اسنادی باید آماده شود و مدارک مورد نیاز را بدون پراکندگی در اختیار حسابرس قرار دهند. همچنین، زمانی که اسناد از قبل بر اساس موضوع دستهبندی شده باشند، پیدا کردن یک فاکتور، قرارداد، گزارش بانکی یا مستند مالیاتی در زمان رسیدگی بسیار سادهتر خواهد بود.
بهتر است آمادهسازی مدارک تنها به زمان شروع حسابرسی موکول نشود. واحد مالی میتواند در طول سال اسناد هر بخش را بهصورت منظم بایگانی کند و پیش از حضور حسابرس، یک بار چکلیست کامل را بررسی کند. در این مرحله، مدارک ناقص، مغایرتهای بانکی، ماندههای غیرعادی و اسنادی که نیاز به توضیح بیشتری دارند نیز قابل شناسایی هستند.
مهمترین گروههای مدارک مورد نیاز حسابرس شرکتها عبارتاند از:
- مدارک حقوقی و ثبتی: برای بررسی وضعیت قانونی، ساختار مالکیت، تغییرات سرمایه و تصمیمات مهم شرکت.
- دفاتر قانونی و اسناد حسابداری: شامل دفاتر، ترازها، اسناد حسابداری و مدارک پشتیبان ثبتهای مالی.
- مدارک بانکی و نقدی: شامل صورتحساب بانکها، مغایرتهای بانکی، چکها، صندوق و تنخواه.
- مدارک حسابهای دریافتنی و پرداختنی: برای بررسی مطالبات از مشتریان، بدهی به تأمینکنندگان و سایر طرفحسابها.
- مدارک موجودی کالا و داراییهای ثابت: شامل گزارشهای انبار، انبارگردانی، فهرست داراییها، خرید و استهلاک آنها.
- مدارک مالیاتی و بیمهای: از جمله اظهارنامهها، برگهای مالیاتی، سوابق ارزش افزوده، لیست بیمه و مکاتبات با مراجع مربوط.
- مدارک حقوق و دستمزد: شامل قرارداد کارکنان، لیست حقوق، بیمه، مالیات حقوق، مزایا و اسناد پرداخت.
- قراردادها، تعهدات و دعاوی: برای بررسی قراردادهای مهم، تسهیلات، ضمانتنامهها، تعهدات و پروندههای حقوقی شرکت.
- مدارک مربوط به کنترلهای داخلی و اشخاص وابسته: شامل دستورالعملهای مالی، فرایندهای داخلی و اطلاعات معاملات با اشخاص وابسته.
البته این فهرست یک چارچوب عمومی است و ممکن است حسابرس با توجه به فعالیت و شرایط شرکت، مدارک تکمیلی دیگری نیز درخواست کند. بنابراین بهتر است چکلیست نهایی بر اساس سرفصلهای صورتهای مالی و نوع فعالیت شرکت تنظیم شود تا هیچ بخش مهمی از پرونده حسابرسی بدون مستندات باقی نماند.
مدارک حقوقی و ثبتی مورد نیاز حسابرس
حسابرس برای شناخت ساختار قانونی شرکت، وضعیت مالکیت و اختیارات مدیران و همچنین بررسی برخی معاملات و تصمیمات مهم، به مدارک ثبتی و حقوقی نیاز دارد. این اسناد به حسابرس کمک میکنند مشخص شود شرکت در طول دوره مالی چه تغییراتی داشته و تصمیمات مهم مالی و حقوقی آن بر چه مبنایی انجام شده است.
مدارک ارائهشده باید مربوط به وضعیت فعلی شرکت باشند و آخرین تغییرات ثبتشده نیز در اختیار حسابرس قرار گیرد. برای مثال، اگر در طول سال اعضای هیئتمدیره، میزان سرمایه، صاحبان سهام یا موضوع فعالیت شرکت تغییر کرده باشد، مستندات این تغییرات باید در پرونده حسابرسی موجود باشد. نبود آخرین نسخه مدارک ممکن است باعث ایجاد ابهام در بررسی برخی معاملات یا تصمیمات شرکت شود.
مهمترین مدارک این بخش شامل موارد زیر است:
- اساسنامه شرکت
- آگهی تأسیس
- آخرین آگهیهای تغییرات
- صورتجلسات مجامع عمومی
- صورتجلسات هیئتمدیره
- فهرست سهامداران
- اطلاعات اعضای هیئتمدیره و مدیرعامل
- مجوزهای فعالیت و پروانههای مرتبط
- قراردادهای مهم و بلندمدت
- اسناد مربوط به افزایش یا کاهش سرمایه
- مدارک مربوط به تغییر موضوع فعالیت یا آدرس شرکت
- مستندات مربوط به تغییرات مالکیت و سهام
همچنین اگر شرکت در طول دوره مالی اقداماتی مانند افزایش سرمایه، ورود یا خروج سهامداران، تغییر مدیران، ایجاد شعبه یا تغییر موضوع فعالیت داشته باشد، مدارک مربوط به این اقدامات باید بهصورت منظم در اختیار حسابرس قرار گیرد. این اسناد در کنار دفاتر و صورتهای مالی به حسابرس کمک میکنند رویدادهای مهم شرکت را بهتر بررسی و آثار مالی آنها را ارزیابی کند.
بهتر است واحد مالی یا مسئول اداری شرکت پیش از شروع حسابرسی، آخرین نسخه مدارک ثبتی را یکبار بررسی و با سوابق موجود در شرکت تطبیق دهد. در این صورت، اگر مدرکی مربوط به تغییرات اخیر ناقص یا قدیمی باشد، فرصت کافی برای تکمیل پرونده وجود خواهد داشت.
دفاتر قانونی و اسناد حسابداری
یکی از مهمترین بخشهای مدارک مورد نیاز حسابرس، دفاتر و اسناد حسابداری است. حسابرس برای بررسی ثبتهای مالی باید بتواند از صورتهای مالی به دفاتر و از دفاتر به اسناد و مدارک پشتیبان دسترسی پیدا کند. این اسناد به حسابرس کمک میکنند ارتباط میان معاملات واقعی شرکت، ثبتهای حسابداری و ارقام درجشده در صورتهای مالی را بررسی کند.
مدارک این بخش معمولاً شامل موارد زیر است:
- دفتر روزنامه
- دفتر کل
- دفاتر معین و تفصیلی
- تراز آزمایشی
- اسناد حسابداری
- فاکتورهای خرید و فروش
- رسیدهای دریافت و پرداخت
- قراردادهای مرتبط با معاملات
- اسناد پرداخت بانکی
- مدارک مربوط به ثبتهای اصلاحی و تعدیلات
علاوه بر دفاتر و اسناد اصلی، بهتر است گزارشهای حسابداری مرتبط با سرفصلهای مهم نیز در دسترس حسابرس قرار گیرد. برای مثال، گزارش تفصیلی حسابهای دریافتنی و پرداختنی، گردش حسابها، اسناد مربوط به ثبتهای اصلاحی و گزارشهای مرتبط با درآمد و هزینه میتوانند برای تطبیق اطلاعات مالی مورد استفاده قرار گیرند.
هر سند حسابداری بهتر است پیوستهای مربوط به خود را داشته باشد تا ارتباط میان ثبت حسابداری و معامله واقعی بهسادگی قابل بررسی باشد. برای نمونه، یک ثبت مربوط به خرید کالا باید در صورت نیاز با فاکتور خرید، قرارداد، رسید دریافت کالا و اسناد پرداخت مرتبط قابل تطبیق باشد. این نظم باعث میشود حسابرس برای بررسی یک ثبت مالی مجبور به جستوجوی چندباره در میان اسناد پراکنده نباشد.
همچنین پیش از شروع حسابرسی بهتر است مسئول مالی شرکت بررسی کند که اسناد حسابداری ثبتشده، شمارهگذاری و بایگانی شده باشند و مدارک پشتیبان ثبتهای مهم در دسترس قرار داشته باشند. ثبتهای اصلاحی، تعدیلات پایان سال و حسابهایی که مانده غیرعادی دارند نیز بهتر است همراه با توضیحات و مستندات مربوطه آماده شوند.
در نهایت، هماهنگی میان دفاتر قانونی، ترازهای حسابداری، اسناد ثبتشده و مدارک پشتیبان اهمیت زیادی دارد. هرگونه مغایرت میان این اطلاعات میتواند باعث درخواست توضیحات یا مدارک تکمیلی از سوی حسابرس شود؛ بنابراین بررسی و تطبیق این اسناد پیش از شروع رسیدگی میتواند روند حسابرسی را منظمتر و سریعتر کند.
مدارک حسابهای بانکی و نقدی
حسابهای بانکی و وجوه نقد از سرفصلهایی هستند که معمولاً نیاز به مستندات دقیق دارند. شرکت باید اطلاعات تمام حسابهای بانکی مورد استفاده در دوره مالی را بهصورت منظم آماده کند تا حسابرس بتواند ماندهها و گردشهای ثبتشده در حسابداری را با اطلاعات بانک و اسناد دریافت و پرداخت تطبیق دهد. این بررسی به شناسایی مغایرتها، تراکنشهای ثبتنشده و مواردی که نیاز به توضیح دارند کمک میکند.
مدارک مهم این بخش عبارتاند از:
- صورتحساب تمام حسابهای بانکی
- گردش حسابها در دوره مالی
- فهرست حسابهای بانکی شرکت
- صورت مغایرت بانکی
- فهرست چکهای دریافتی
- فهرست چکهای پرداختی
- اسناد مربوط به دریافتها و پرداختهای مهم
- گزارش صندوق و تنخواه
- اسناد پشتیبان تنخواهگردان
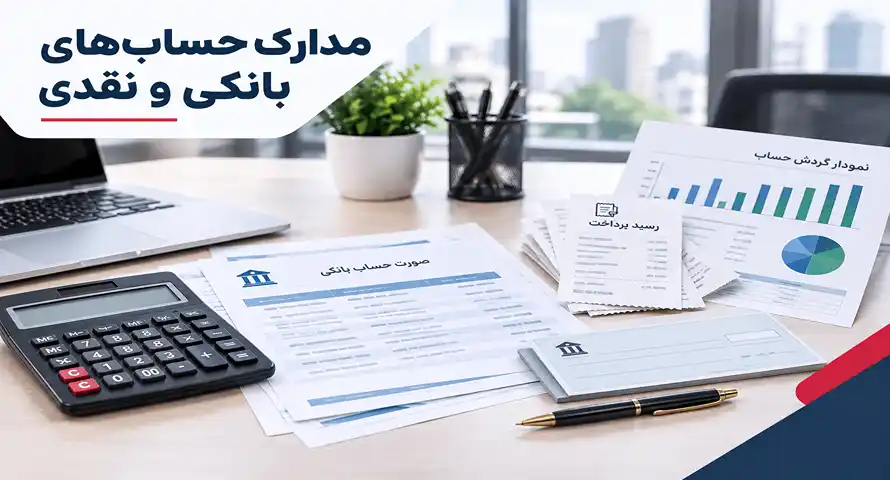
صورتحساب بانکی بهتر است برای تمام حسابهای فعال شرکت و برای کل دوره مالی آماده شود. اگر شرکت چند حساب بانکی در بانکهای مختلف داشته باشد، اطلاعات هر حساب باید بهصورت جداگانه و با مشخصات کامل ارائه شود. همچنین حسابهایی که در طول دوره مالی بسته شدهاند نیز در صورت مرتبط بودن با دوره مورد رسیدگی باید در سوابق شرکت قابل دسترسی باشند.
یکی از موارد مهم در این بخش، صورت مغایرت بانکی است. اختلاف میان مانده ثبتشده در دفاتر و مانده اعلامشده توسط بانک میتواند به دلایلی مانند چکهای در جریان وصول، پرداختهای ثبتنشده، واریزهای شناسایینشده یا خطاهای ثبت حسابداری ایجاد شده باشد. بهتر است این موارد پیش از شروع رسیدگی بررسی و تا حد امکان تعیین تکلیف شوند تا حسابرس با ماندههای نامشخص یا مغایرتهای بدون توضیح مواجه نشود.
در مورد چکهای دریافتی و پرداختی نیز بهتر است فهرست کاملی از چکهای صادرشده، دریافتشده، وصولشده و چکهای در جریان تهیه شود. اسناد مرتبط با دریافتها و پرداختهای بااهمیت نیز باید بهگونهای بایگانی شوند که حسابرس بتواند ارتباط میان تراکنش بانکی، ثبت حسابداری و معامله مربوطه را بررسی کند.
برای صندوق و تنخواه نیز گزارش گردش وجوه، مانده پایان دوره و اسناد هزینهکرد باید آماده باشد. هر پرداخت از محل تنخواه بهتر است با رسید، فاکتور یا سایر مدارک پشتیبان همراه باشد تا مبلغ ثبتشده در حسابها قابل تطبیق با هزینه واقعی باشد.
در نهایت، بررسی و تکمیل مدارک بانکی و نقدی پیش از شروع حسابرسی باعث میشود مغایرتهای احتمالی زودتر شناسایی شوند و در زمان رسیدگی، تیم مالی بتواند سریعتر به درخواستهای حسابرس پاسخ دهد. منظم بودن این اسناد همچنین امکان بررسی دقیقتر مانده نقد و بانک و معاملات مرتبط با آن را فراهم میکند.
مدارک حسابهای دریافتنی و پرداختنی
برای بررسی مطالبات شرکت و بدهیهای آن، حسابرس به اطلاعات تفصیلی طرفحسابها و اسناد پشتیبان نیاز دارد. فهرست مشتریان و تأمینکنندگان باید با مانده حسابهای ثبتشده در دفاتر مطابقت داشته باشد.
مدارک مورد نیاز این بخش شامل موارد زیر است:
- فهرست مشتریان و مانده حساب آنها
- فهرست تأمینکنندگان و مانده بدهی
- فاکتورهای فروش و خرید
- قراردادهای تجاری
- گزارش سنی مطالبات
- اسناد دریافت و پرداخت
- مکاتبات مربوط به مطالبات سنواتی
- توضیحات مربوط به اختلاف حساب با طرفحسابها
اگر برخی مطالبات قدیمی یا مشکوک به وصول وجود دارد، مستندات مربوط به پیگیری آنها نیز بهتر است از قبل آماده شود.
مدارک موجودی کالا و انبار
شرکتهای تولیدی و بازرگانی باید اطلاعات مربوط به موجودی کالا و عملیات انبار را بهصورت کامل در اختیار حسابرس قرار دهند.
این مدارک میتواند شامل موارد زیر باشد:
- گزارش انبارگردانی پایان سال
- کارتهای انبار
- گزارش موجودی کالا
- فهرست اقلام موجود
- روش ارزشیابی موجودی
- اسناد خرید و ورود کالا
- اسناد فروش و خروج کالا
- گزارش کالاهای راکد یا کمگردش
- مستندات مربوط به کسری یا اضافات انبار
اگر حسابرس برای مشاهده شمارش موجودی برنامهریزی کرده است، زمان انبارگردانی باید از قبل با او هماهنگ شود.
مدارک داراییهای ثابت
برای بررسی داراییهای ثابت، شرکت باید فهرست کاملی از داراییها و مستندات مربوط به خرید، مالکیت، استهلاک و واگذاری آنها آماده کند. حسابرس با بررسی این مدارک، وجود داراییها، نحوه ثبت آنها در حسابداری، مبلغ ثبتشده و محاسبات مربوط به استهلاک را بررسی میکند. بنابراین بهتر است اطلاعات داراییهای ثابت با دفاتر و صورتهای مالی شرکت قابل تطبیق باشد.
مهمترین مدارک این بخش عبارتاند از:
- فهرست داراییهای ثابت
- فاکتور خرید دارایی
- اسناد مالکیت
- قراردادهای خرید
- بیمهنامه داراییها
- محاسبات استهلاک
- اسناد مربوط به فروش یا واگذاری دارایی
- مستندات خرید داراییهای جدید
- مدارک مربوط به مخارج سرمایهای
فهرست داراییهای ثابت بهتر است شامل اطلاعاتی مانند نوع دارایی، تاریخ خرید، بهای تمامشده، محل استفاده، میزان استهلاک و ارزش دفتری باشد. وجود این اطلاعات به حسابرس کمک میکند مانده حساب داراییهای ثابت را با سوابق ثبتشده در سیستم حسابداری تطبیق دهد و تغییرات ایجادشده در طول دوره مالی را بررسی کند.
برای داراییهایی که در طول سال خریداری شدهاند، فاکتور خرید، قرارداد، اسناد پرداخت و در صورت نیاز مدارک مالکیت باید در پرونده مربوط به آن دارایی موجود باشد. در مقابل، اگر دارایی در طول دوره مالی فروخته، اسقاط یا واگذار شده باشد، اسناد مربوط به واگذاری و نحوه ثبت حسابداری آن نیز باید در اختیار حسابرس قرار گیرد.
محاسبات استهلاک نیز یکی از بخشهای مهم این مدارک است. حسابرس ممکن است روش محاسبه استهلاک، تاریخ شروع استهلاک، عمر مفید و مبلغ استهلاک ثبتشده را بررسی کند. بنابراین بهتر است جدول استهلاک داراییها با اطلاعات فهرست داراییهای ثابت و ارقام ثبتشده در حسابداری هماهنگ باشد.
در مورد مخارج انجامشده برای داراییها نیز باید مشخص شود که هزینه انجامشده ماهیت جاری دارد یا به بهای تمامشده دارایی اضافه میشود. برای مثال، برخی مخارج مربوط به خرید یا آمادهسازی یک دارایی ممکن است در حساب دارایی ثبت شوند، در حالی که هزینههای جاری باید در حساب هزینه شناسایی شوند. این تفکیک باید بر اساس ماهیت معامله و مدارک پشتیبان انجام شود.
همچنین بهتر است شرکت پیش از شروع حسابرسی، فهرست داراییهای ثابت را با وضعیت واقعی داراییها تطبیق دهد و مواردی مانند داراییهای فروختهشده، اسقاطشده، جابهجاشده یا داراییهای جدیدی را که هنوز در فهرست ثبت نشدهاند بررسی کند. تکمیل این بررسی باعث میشود مغایرت میان سوابق حسابداری و وضعیت واقعی داراییها زودتر شناسایی شود.
در نهایت، منظم بودن مدارک داراییهای ثابت به حسابرس کمک میکند تغییرات این سرفصل را از زمان خرید تا استهلاک، فروش یا واگذاری دنبال کند. آمادهسازی فهرست داراییها، اسناد مالکیت، فاکتورهای خرید و محاسبات استهلاک پیش از شروع رسیدگی نیز میتواند از درخواستهای تکمیلی و رفتوبرگشتهای غیرضروری در طول حسابرسی جلوگیری کند.
مدارک مالیاتی و بیمهای
پرونده مالیاتی و بیمهای یکی از بخشهای مهم مدارک مورد نیاز برای حسابرسی شرکت است. حسابرس برای بررسی بدهیها، ذخایر و تعهدات احتمالی باید وضعیت مالیاتی و بیمهای شرکت را بررسی کند.
مدارک مهم این بخش عبارتاند از:
- اظهارنامههای مالیاتی
- برگهای تشخیص مالیات
- برگهای قطعی مالیات
- مفاصاحسابهای مالیاتی
- اظهارنامههای ارزش افزوده
- گزارشها و مستندات مالیات حقوق
- لیستهای بیمه تأمین اجتماعی
- مفاصاحساب بیمه در موارد مرتبط
- مکاتبات با سازمان امور مالیاتی و تأمین اجتماعی
- مستندات اعتراض یا پروندههای مالیاتی باز
اگر اختلاف یا پروندهای با مراجع مالیاتی یا بیمهای وجود دارد، وضعیت آن باید بهصورت شفاف به حسابرس ارائه شود.
مدارک حقوق و دستمزد کارکنان
اطلاعات مربوط به کارکنان و هزینههای حقوق و دستمزد نیز باید با اسناد حسابداری و گزارشهای قانونی قابل تطبیق باشد. حسابرس برای بررسی این بخش، علاوه بر مبلغ ثبتشده در حساب هزینه حقوق و دستمزد، ممکن است تعداد کارکنان، قراردادها، مزایا، کسورات و پرداختهای انجامشده را نیز بررسی کند تا ارقام ثبتشده در دفاتر با مدارک واقعی و مستندات قانونی هماهنگ باشد.
مدارک این بخش شامل:
- لیست حقوق و دستمزد
- قراردادهای کارکنان
- فهرست کارکنان
- فیشهای حقوقی
- لیست بیمه
- اسناد پرداخت حقوق
- محاسبات مزایا و کسورات
- مستندات عیدی و سنوات
- اسناد مربوط به مانده مرخصی در صورت نیاز
فهرست کارکنان و قراردادهای آنها باید با اطلاعات ثبتشده در سیستم حقوق و دستمزد هماهنگ باشد. در صورتی که در طول سال کارکنان جدیدی به مجموعه اضافه شده یا همکاری برخی افراد پایان یافته باشد، مدارک مربوط به شروع یا پایان همکاری نیز بهتر است در پرونده موجود باشد. این اطلاعات به حسابرس کمک میکند تغییرات تعداد کارکنان و هزینههای حقوق و دستمزد را بهتر بررسی کند.
لیستهای حقوق و دستمزد نیز باید با فیشهای حقوقی، اسناد پرداخت و ثبتهای حسابداری قابل تطبیق باشند. برای مثال، مبلغ حقوق پرداختشده از حساب بانکی شرکت باید با مبالغ ثبتشده در سیستم حقوق و دستمزد و حسابهای مربوط به هزینه و بدهی کارکنان هماهنگی داشته باشد. اختلاف میان این اطلاعات میتواند باعث درخواست توضیحات یا مدارک تکمیلی از سوی حسابرس شود.
محاسبات مربوط به مزایا و کسورات نیز اهمیت دارد. مواردی مانند اضافهکاری، پاداش، مزایای شغلی، وام یا مساعده کارکنان و سایر پرداختها و کسورات باید مستند و قابل پیگیری باشند. همچنین مدارک مربوط به عیدی، سنوات و مانده مرخصی در مواردی که بر حسابهای شرکت اثر مالی دارند، بهتر است بهصورت منظم نگهداری شوند.
از طرف دیگر، اطلاعات حقوق و دستمزد باید با گزارشهای بیمه و مالیات حقوق نیز هماهنگ باشد. اختلاف میان لیست حقوق، لیست بیمه، مالیات حقوق و مبالغ ثبتشده در حسابداری میتواند نیاز به بررسی بیشتری ایجاد کند. بنابراین بهتر است پیش از شروع حسابرسی، مسئول مالی شرکت این اطلاعات را با یکدیگر تطبیق دهد و موارد اختلاف را شناسایی و تعیین تکلیف کند.
همچنین اگر شرکت در پایان دوره مالی بابت حقوق پرداختنشده، مزایا، عیدی، سنوات یا سایر تعهدات کارکنان بدهی داشته باشد، محاسبات و مستندات مربوط به این مبالغ باید در دسترس حسابرس قرار گیرد. وجود مستندات کافی باعث میشود مانده حسابهای مرتبط با کارکنان و هزینههای حقوق و دستمزد با دقت بیشتری بررسی شود.
در نهایت، بهتر است پرونده حقوق و دستمزد هر دوره بهصورت منظم و قابل دسترسی بایگانی شود و ارتباط میان قرارداد کارکنان، لیست حقوق، اسناد بیمه و مالیات، پرداختهای بانکی و ثبتهای حسابداری مشخص باشد. این نظم باعث میشود حسابرس بتواند اطلاعات حقوق و دستمزد را سریعتر بررسی کند و در صورت وجود مغایرت، منشأ آن را راحتتر شناسایی کند.
مدارک قراردادها، تعهدات و دعاوی
برخی اطلاعات در دفاتر حسابداری بهتنهایی تصویر کاملی از تعهدات شرکت ارائه نمیکنند. به همین دلیل، حسابرس ممکن است قراردادها، ضمانتها، تعهدات و دعاوی حقوقی شرکت را نیز بررسی کند.
از جمله مدارک مهم این بخش میتوان به موارد زیر اشاره کرد:
- قراردادهای مهم خرید و فروش
- قراردادهای بلندمدت
- قراردادهای تسهیلات و وام
- ضمانتنامههای صادرشده یا دریافتشده
- تعهدات شرکت
- فهرست دعاوی حقوقی
- مکاتبات حقوقی
- تأییدیه وکلا درباره پروندههای مهم
- اطلاعات مربوط به تعهدات احتمالی
ارائه این اطلاعات به حسابرس کمک میکند تعهدات فعلی و احتمالی شرکت را بهتر ارزیابی کند.
مدارک کنترل داخلی و اشخاص وابسته
حسابرس علاوه بر بررسی ارقام صورتهای مالی، برای ارزیابی ریسک و شناخت محیط فعالیت شرکت ممکن است اطلاعاتی درباره کنترلهای داخلی و اشخاص وابسته درخواست کند. این اطلاعات به حسابرس کمک میکند نحوه انجام معاملات، تقسیم وظایف، سطح دسترسی افراد به اطلاعات و فرایندهای تأیید و ثبت رویدادهای مالی را بهتر بشناسد و ریسکهای احتمالی را در جریان رسیدگی ارزیابی کند.
این مدارک میتواند شامل موارد زیر باشد:
- آییننامههای مالی
- دستورالعملهای داخلی
- شرح فرایندهای مالی
- اطلاعات مربوط به کنترلهای داخلی
- فهرست اشخاص وابسته
- معاملات با اشخاص وابسته
- گزارشهای کمیته حسابرسی در شرکتهای دارای این کمیته
آییننامهها و دستورالعملهای مالی میتوانند اطلاعاتی درباره نحوه خرید، فروش، پرداخت، دریافت، ثبت اسناد، تأیید هزینهها و سایر فرایندهای مالی شرکت در اختیار حسابرس قرار دهند. اگر برای انجام یک معامله یا پرداخت، مراحل مشخصی برای تأیید و کنترل وجود داشته باشد، مستندات مربوط به این فرایند نیز میتواند در صورت درخواست حسابرس ارائه شود.
شرح فرایندهای مالی و اطلاعات مربوط به کنترلهای داخلی نیز برای شناخت نحوه گردش اسناد اهمیت دارد. برای مثال، حسابرس ممکن است بررسی کند درخواست خرید توسط چه فردی تأیید میشود، پرداختها چگونه مجوز میگیرند، چه کسی ثبت حسابداری را انجام میدهد و چه کنترلی برای تطبیق اسناد با پرداختها وجود دارد. این اطلاعات به او کمک میکند نقاط حساس و ریسکهای احتمالی فرایندهای مالی را بهتر شناسایی کند.
بخش دیگری از این مدارک به اشخاص وابسته مربوط میشود. شرکت باید فهرست اشخاص و واحدهایی را که بر اساس ساختار مالکیت، مدیریت یا روابط مالی با شرکت ارتباط دارند، در صورت مرتبط بودن، مشخص کند. همچنین معاملات انجامشده با این اشخاص مانند خرید، فروش، دریافت یا پرداخت و سایر مبادلات بااهمیت باید مستند و قابل بررسی باشد.
برای معاملات با اشخاص وابسته، بهتر است قراردادها، فاکتورها، اسناد پرداخت و دریافت و سایر مدارک مرتبط بهصورت منظم نگهداری شوند. این اطلاعات به حسابرس کمک میکند ماهیت معاملات، مبالغ ثبتشده و نحوه انعکاس آنها در حسابها و صورتهای مالی را بررسی کند و مواردی را که نیاز به توضیح یا افشای بیشتر دارند، شناسایی کند.
اگر شرکت دارای کمیته حسابرسی باشد، گزارشها، صورتجلسات و مستندات مرتبط با فعالیت این کمیته نیز ممکن است در جریان حسابرسی مورد استفاده قرار گیرد. این اطلاعات میتواند دید کاملتری از موضوعات مالی مهم، ریسکهای شناساییشده و موارد مطرحشده در فرایند نظارت داخلی شرکت ارائه دهد.
بهتر است شرکت پیش از شروع حسابرسی، اطلاعات مربوط به کنترلهای داخلی و اشخاص وابسته را بهروز کند و تغییرات ایجادشده در ساختار مالکیت، مدیریت، فرایندهای مالی یا روابط تجاری را بررسی کند. همچنین معاملات با اشخاص وابسته باید با اسناد حسابداری و قراردادهای مربوط قابل تطبیق باشند.
وجود این اطلاعات باعث میشود حسابرس شناخت دقیقتری از نحوه انجام و کنترل معاملات شرکت داشته باشد و بتواند ریسکهای مرتبط با فرایندهای مالی و معاملات با اشخاص وابسته را بهتر ارزیابی کند. آمادهسازی این مدارک پیش از شروع رسیدگی نیز باعث میشود در صورت درخواست حسابرس، اطلاعات مورد نیاز بدون تأخیر در اختیار او قرار گیرد.
چکلیست مدارک مورد نیاز حسابرس
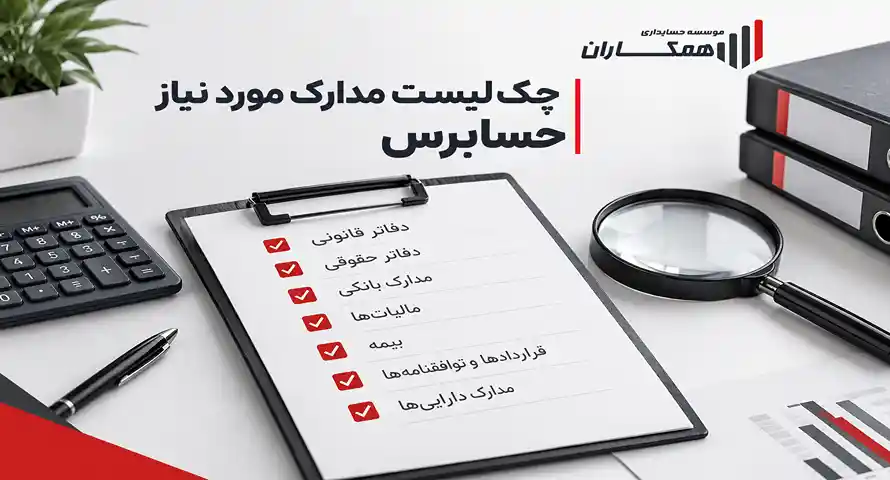
برای جلوگیری از جا افتادن مدارک، میتوان یک چکلیست ساده تهیه و هر مورد را پیش از شروع حسابرسی کنترل کرد:
- ☐ مدارک ثبتی و آخرین تغییرات شرکت
- ☐ اساسنامه و صورتجلسات مهم
- ☐ دفاتر قانونی
- ☐ تراز آزمایشی و دفاتر تفصیلی
- ☐ اسناد حسابداری و پیوستهای آنها
- ☐ صورتحسابهای بانکی
- ☐ صورت مغایرت بانکی
- ☐ فهرست دریافتنیها و پرداختنیها
- ☐ قراردادهای مهم
- ☐ گزارش موجودی و انبارگردانی
- ☐ فهرست داراییهای ثابت
- ☐ محاسبات استهلاک
- ☐ اظهارنامهها و پرونده مالیاتی
- ☐ مدارک بیمهای
- ☐ اسناد حقوق و دستمزد
- ☐ دعاوی و تعهدات احتمالی
- ☐ اطلاعات اشخاص وابسته
- ☐ مستندات کنترلهای داخلی
این چکلیست یک فهرست پایه است و ممکن است حسابرس بر اساس فعالیت شرکت مدارک دیگری نیز درخواست کند.
مدارک را چه زمانی برای حسابرس آماده کنیم؟
بهترین زمان آمادهسازی مدارک، روزهای پایانی قبل از شروع حسابرسی نیست. شرکت بهتر است مستندات مالی و اداری را از ابتدای سال مالی و همزمان با ثبت معاملات، بهصورت منظم بایگانی کند. وقتی اسناد در همان زمان انجام معامله دستهبندی و ثبت شوند، احتمال گم شدن فاکتورها، قراردادها، رسیدهای پرداخت و سایر مدارک پشتیبان کمتر خواهد بود.
پیش از شروع حسابرسی نیز بهتر است واحد مالی یک بررسی داخلی انجام دهد و چکلیست مدارک مورد نیاز را با اسناد موجود تطبیق دهد. در این بررسی میتوان مواردی مانند مغایرتهای بانکی، حسابهای سنواتی، اسناد ناقص، ماندههای غیرعادی، مطالبات قدیمی، بدهیهای تعیینتکلیفنشده و پروندههای مالیاتی یا بیمهای باز را شناسایی کرد. رفع این موارد پیش از شروع رسیدگی، از رفتوبرگشتهای غیرضروری میان شرکت و حسابرس جلوگیری میکند.
بهتر است آمادهسازی مدارک حداقل در چند مرحله انجام شود:
- در طول سال مالی: اسناد معاملات، قراردادها، فاکتورها، پرداختها و سایر مدارک پشتیبان بلافاصله بایگانی شوند.
- پس از پایان سال مالی: حسابها، ماندهها، مغایرتهای بانکی، موجودیها و اسناد مهم بررسی و تکمیل شوند.
- پیش از شروع حسابرسی: چکلیست نهایی مدارک تهیه شود و مسئول هر بخش مشخص کند که تمام اسناد مورد نیاز آماده و قابل دسترسی هستند.
همچنین بهتر است مدارک دیجیتال و کاغذی با یک روش مشخص نامگذاری و دستهبندی شوند تا در صورت درخواست حسابرس، پیدا کردن هر سند زمان زیادی نگیرد. برای مثال، اسناد بانکی، قراردادها، مالیات، بیمه، داراییهای ثابت و حسابهای دریافتنی و پرداختنی میتوانند در پوشههای جداگانه نگهداری شوند.
آمادهسازی مرحلهای باعث میشود در زمان ورود حسابرس، تمرکز تیم مالی به جای جمعآوری اسناد پراکنده، روی پاسخگویی به درخواستهای تخصصی، توضیح ماندههای مهم و رفع مغایرتهای احتمالی قرار بگیرد. این کار علاوه بر صرفهجویی در زمان، نظم پرونده حسابرسی را نیز بیشتر میکند و روند رسیدگی را قابل پیشبینیتر خواهد کرد.
چگونه مدارک را برای حسابرس منظم تحویل دهیم؟
تحویل منظم مدارک به اندازه جمعآوری آنها اهمیت دارد. برای این کار بهتر است اسناد بر اساس سرفصلهای مالی دستهبندی شوند و برای هر گروه پوشه مشخصی در نظر گرفته شود.
چند اقدام کاربردی عبارتاند از:
- تهیه چکلیست کامل مدارک
- تعیین مسئول هر گروه از اسناد
- نامگذاری استاندارد فایلهای دیجیتال
- دستهبندی مدارک بر اساس سرفصل
- مرتب کردن اسناد کاغذی بر اساس دوره و موضوع
- ثبت مدارک تحویلشده به حسابرس
- تعیین یک رابط مشخص میان شرکت و تیم حسابرسی
- پاسخگویی منظم به درخواستهای تکمیلی حسابرس
اگر فرایند حسابرسی شرکت را نیز میخواهید بهتر بشناسید، مطالعه مراحل انجام حسابرسی میتواند دید کاملتری از روند رسیدگی ارائه دهد.
اگر برخی مدارک حسابرسی ناقص باشد چه میشود؟
نبود برخی مدارک لزوماً به معنی توقف حسابرسی نیست، اما میتواند روند رسیدگی را دشوارتر و زمانبرتر کند. در چنین شرایطی، حسابرس ممکن است برای بررسی یک معامله، مانده حساب یا رقم ثبتشده در صورتهای مالی، مدارک جایگزین درخواست کند یا از روشهای دیگری مانند دریافت تأییدیه از طرفحسابها برای کسب شواهد استفاده کند. در نتیجه، مسئولان مالی شرکت ممکن است با درخواستهای تکمیلی بیشتری در طول حسابرسی مواجه شوند.
برای مثال، اگر سند پشتیبان یک پرداخت مهم در دسترس نباشد، حسابرس ممکن است صورتحساب بانکی، قرارداد مربوط به معامله، رسید دریافت وجه یا تأییدیه طرف معامله را درخواست کند. بنابراین ناقص بودن یک سند میتواند باعث شود برای اثبات یک رویداد مالی، زمان و مستندات بیشتری مورد نیاز باشد.
اگر برای یک سرفصل بااهمیت، مدارک و شواهد کافی در دسترس نباشد، ممکن است حسابرس در ارزیابی خود با محدودیت مواجه شود و در شرایط خاص، این موضوع بر نوع اظهارنظر او اثر بگذارد. برای آشنایی بیشتر با یکی از انواع اظهارنظر حسابرس، میتوانید گزارش حسابرسی مشروط را نیز بررسی کنید.
به همین دلیل، بهتر است شرکت پیش از شروع حسابرسی یک بررسی داخلی انجام دهد و اسناد ناقص یا مفقود، ماندههای غیرعادی و حسابهایی را که مستندات کافی ندارند شناسایی کند. تکمیل این موارد پیش از شروع رسیدگی، از رفتوبرگشتهای اضافی جلوگیری میکند و به حسابرس اجازه میدهد بررسی خود را با شواهد کاملتر و منظمتری انجام دهد.
مدارک مورد نیاز حسابرس برای شرکتهای مختلف یکسان است؟
خیر. بخش قابل توجهی از مدارک پایه برای شرکتهای مختلف مشابه است، اما نوع فعالیت شرکت باعث میشود برخی مدارک اهمیت بیشتری پیدا کنند.
برای مثال:
- شرکتهای بازرگانی: مدارک خرید، فروش، موجودی کالا و قراردادهای تجاری اهمیت بیشتری دارند.
- شرکتهای تولیدی: اسناد تولید، انبار، مواد اولیه، محصولات و بهای تمامشده اهمیت بیشتری پیدا میکنند.
- شرکتهای خدماتی: قراردادهای ارائه خدمات، درآمد پروژهها و اسناد مربوط به هزینههای خدمات اهمیت بیشتری دارند.
- شرکتهای دارای پروژه: قراردادهای پروژه، صورتوضعیتها و مستندات درآمد و هزینه پروژهها ممکن است مورد بررسی قرار گیرد.
بنابراین چکلیست نهایی باید با توجه به فعالیت و شرایط همان شرکت تنظیم شود.
مدارک مورد نیاز حسابرس از موسسه حسابداری
اگر شرکت برای تهیه و تکمیل مدارک مورد نیاز حسابرس با کمبود زمان، پراکندگی اسناد یا نقص در پرونده مالی مواجه باشد، میتواند آمادهسازی این مدارک را با کمک یک موسسه حسابداری انجام دهد. موسسه حسابداری با بررسی وضعیت حسابها و اسناد شرکت، مدارک مورد نیاز را متناسب با نوع فعالیت و سرفصلهای مالی دستهبندی میکند تا پرونده برای شروع حسابرسی آمادگی بیشتری داشته باشد.
در این فرایند، اسناد حسابداری، مدارک بانکی، اطلاعات مالیاتی و بیمهای، حسابهای دریافتنی و پرداختنی، قراردادها، داراییهای ثابت و سایر مستندات مهم بررسی میشوند. همچنین مغایرتها، اسناد ناقص و ماندههایی که نیاز به توضیح یا مستندات تکمیلی دارند، پیش از شروع حسابرسی شناسایی میشوند. این کار میتواند از رفتوبرگشتهای غیرضروری با حسابرس و تأخیر در روند رسیدگی جلوگیری کند.
برای شرکتهایی که میخواهند پرونده مالی خود را پیش از شروع حسابرسی منظم و تکمیل کنند، استفاده از خدمات یک تیم باتجربه حسابداری میتواند روند آمادهسازی را سادهتر کند. دریافت مشاوره تخصصی و بررسی وضعیت مدارک شرکت نیز میتواند به شناسایی نواقص و آمادهسازی بهتر پرونده پیش از شروع حسابرسی کمک کند.
نتیجهگیری
مدارک مورد نیاز حسابرس فقط به دفاتر حسابداری محدود نمیشود و مجموعهای از اسناد حقوقی، ثبتی، مالی، بانکی، مالیاتی، بیمهای، قراردادی و اطلاعات مربوط به داراییها و تعهدات شرکت را شامل میشود. نوع و حجم این مدارک نیز با توجه به فعالیت شرکت، ساختار مالی، تعداد معاملات و سرفصلهای صورتهای مالی میتواند متفاوت باشد.
هرچه این مدارک زودتر و منظمتر آماده شوند، حسابرس سریعتر میتواند شواهد مورد نیاز خود را بررسی کند و تیم مالی شرکت نیز زمان کمتری را صرف پیدا کردن اسناد و پاسخگویی به درخواستهای تکمیلی خواهد کرد. تهیه یک چکلیست، تعیین مسئول برای هر بخش، بایگانی منظم و بررسی اولیه مغایرتها از مهمترین اقدامات برای آمادهسازی پرونده حسابرسی هستند.
همچنین بهتر است شرکت پیش از شروع حسابرسی، اسناد ناقص، ماندههای غیرعادی، مغایرتهای بانکی و مواردی را که نیاز به توضیح یا مستندات بیشتری دارند شناسایی کند. این کار باعث میشود بخشی از مشکلات پیش از شروع رسیدگی برطرف شود و روند همکاری میان شرکت و حسابرس با نظم بیشتری پیش برود.
در نهایت، آمادهسازی اصولی مدارک حسابرسی فقط برای سرعت بخشیدن به رسیدگی نیست؛ بلکه به شرکت کمک میکند وضعیت اسناد و حسابهای خود را دقیقتر بررسی کند، نواقص پرونده مالی را زودتر شناسایی کند و اطلاعات مورد نیاز حسابرس را بهصورت کامل و قابل دسترس در اختیار او قرار دهد.
سوالات متداول
۱. مدارک مورد نیاز حسابرس چیست؟
مدارک مورد نیاز حسابرس مجموعهای از اسناد و شواهد مالی و اداری شرکت است که برای بررسی معاملات، مانده حسابها و صورتهای مالی استفاده میشود. این مدارک شامل دفاتر و اسناد حسابداری، مدارک بانکی، اسناد مالیاتی و بیمهای، قراردادها، اطلاعات داراییها، موجودی کالا، حسابهای دریافتنی و پرداختنی و سایر مستندات مرتبط با فعالیت شرکت است.
۲. مدارک مورد نیاز برای حسابرسی شرکت چه مواردی است؟
مدارک اصلی شامل اسناد ثبتی، دفاتر قانونی، اسناد حسابداری، صورتحسابهای بانکی، مدارک مالیاتی و بیمهای، اطلاعات موجودی و داراییهای ثابت، قراردادها و مستندات مربوط به تعهدات شرکت است.
۳. چه زمانی باید مدارک حسابرسی را آماده کنیم؟
بهتر است مدارک در طول سال مالی بایگانی شوند و پیش از شروع حسابرسی نیز یک بررسی کامل برای شناسایی اسناد ناقص و مغایرتهای احتمالی انجام شود.
۴. اگر برخی مدارک حسابرسی موجود نباشد چه میشود؟
حسابرس ممکن است مدارک جایگزین یا تأییدیههای مستقل درخواست کند. اگر برای یک سرفصل مهم شواهد کافی وجود نداشته باشد، این موضوع میتواند بر روند رسیدگی و در شرایط خاص بر نوع اظهارنظر اثر بگذارد.
۵. آیا مدارک حسابرسی برای همه شرکتها یکسان است؟
خیر. مدارک پایه مشترک هستند، اما شرکتهای تولیدی، بازرگانی، خدماتی و پروژهای با توجه به نوع فعالیت خود به مدارک تکمیلی متفاوتی نیاز دارند.
۶. آیا میتوان آمادهسازی مدارک را به موسسه حسابداری سپرد؟
بله. موسسه حسابداری میتواند در دستهبندی مدارک، بررسی حسابها، شناسایی نواقص و آمادهسازی پرونده پیش از شروع حسابرسی به شرکت کمک کند.

بدون دیدگاه